※本記事にはPR・アフィリエイトリンクが含まれます。
住宅ローンの事前審査を受けるとき、
「自分はちゃんと通るのだろうか?」
と不安になる人は多いと思います。
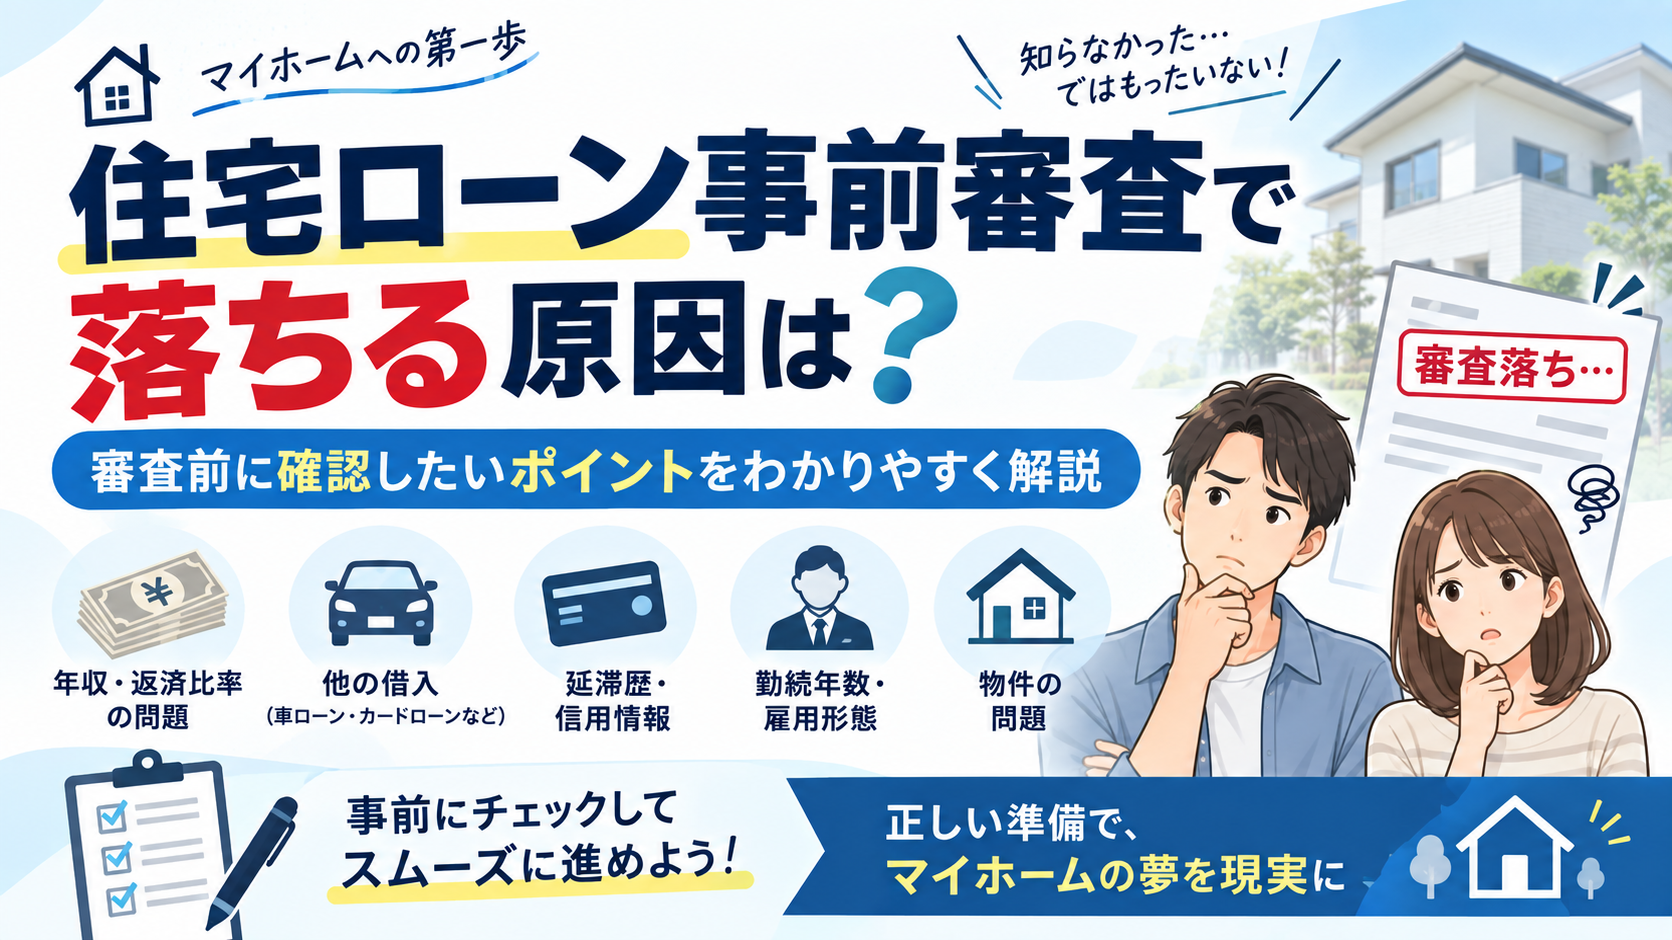
事前審査が否決になったり、希望額より減額されたりする原因は一つではありません。
- 年収に対して借入額が大きい
- 勤続年数が短い
- 自動車ローンなど他の借入がある
- カードローンや消費者金融の借入がある
- 過去の支払いに遅れがある
- 個人事業主や会社経営者など、収入確認の方法が異なる
- 購入する物件側に問題がある
など、さまざまです。
ただ、住宅ローンを本気で組みたいのであれば、まず大切なのは、
借入や過去の支払い状況を隠さず、正確に把握すること
です。
本当の状況が分かれば、金融機関を変えたり、他の借入を整理したり、少し期間を空けたりと、できることが残っている場合があります。
この記事では、住宅ローンの事前審査で落ちる主な原因と、審査前に確認しておきたいポイントを解説します。
さらに、自分で確認できる事前審査チェックリストと、状況別の対処ガイドも用意しました。
なお、住宅ローンの審査基準は金融機関ごとに異なります。本記事は一般的な傾向を解説するものであり、個別の審査結果を予測・保証するものではありません。
住宅ローン事前審査で落ちる主な原因7つ
住宅ローンの審査は、単純に年収だけで決まるわけではありません。
金融機関は、申込者の収入や勤務状況、他の借入、返済状況、購入物件など、さまざまな情報をもとに総合的に判断します。
一つの条件に該当したから必ず落ちるという意味ではありません。
同じ条件でも、金融機関によって判断が変わることがあります。
① 年収に対して借入希望額が大きい
分かりやすい原因の一つが、年収に対して希望する住宅ローンが大きすぎるケースです。
住宅ローンでは、年収に対する年間のローン返済額の割合を示す返済負担率が判断材料の一つになります。
ここで重要なのは、住宅ローン以外の返済も含めて判断する場合があることです。
たとえば、自動車ローン、カードローン、教育ローン、クレジットカードの分割払い・リボ払いなどです。
年収だけを見ると十分借りられそうでも、他の返済を含めると希望額に届かないことがあります。
審査結果として、否決ではなく、「この金額までなら融資できます」という減額回答になるケースもあります。
なお、フラット35では年収400万円未満は30%以下、400万円以上は35%以下という総返済負担率基準があります。ただし、すべての金融機関に共通する基準ではありません。
年収・金利・返済期間・他の借入を変更して確認したい方は、こちらの記事のシミュレーターも活用してください。
② 車のローンなど他の借入がある
これから住宅を購入する予定があるなら、新たな自動車ローンを組むタイミングには注意が必要です。
住宅ローンの審査前に車のローンを増やすと、借入可能額に影響することがあります。
もちろん、生活上どうしても車が必要なケースもあります。
ただ、住宅ローンを近いうちに申し込む予定であれば、車の購入と住宅ローン審査の順番を考えた方がよいでしょう。
実際に、他のローンを完済することを条件に融資を検討してもらえる場合もあります。
住宅ローンでは数千万円単位の借入になることが多いため、数百万円の自動車ローンでも返済負担率に影響する可能性があります。
ただし、手元資金をすべて使って車のローンを完済すればよい、という話でもありません。
住宅購入時の諸費用や生活予備費を残せるかも考え、必要なら金融機関へ相談しましょう。
③ 勤続年数が短い・転職したばかり
勤続年数が短い場合、住宅ローンの審査で慎重に見られることがあります。
金融機関にとって住宅ローンは長期間の融資です。
そのため、現在の収入額だけでなく、今後も安定した収入が続きそうかという点も判断材料になります。
ただし、
「転職したばかりだから住宅ローンは絶対に無理」
というわけではありません。
勤続年数に対する考え方は金融機関によって異なります。
転職後の収入、職種、雇用形態、これまでの職歴などを含めて判断される場合もあります。
転職直後だからといって自分で諦めず、必要書類や申込条件を金融機関へ確認してみましょう。
④ クレジットやローンの支払いを延滞している
住宅ローン審査では、信用情報も重要な判断材料になります。
信用情報には、クレジットやローンの契約内容、残高、返済状況などが登録されます。
ただし、
「1回支払いが遅れたら住宅ローンは絶対に通らない」わけではありません。
どの程度の遅延をどう評価するかは金融機関の審査によって異なります。
信用情報機関自身が融資の可否を決めているわけではなく、最終的には金融機関が判断します。
とはいえ、支払いの遅延が住宅ローン審査で有利に働くことはありません。
住宅購入を考えているなら、クレジットやローンは毎月必ず期日どおり支払うことが基本です。
⑤ カードローン・消費者金融・リボ払いがある
カードローンや消費者金融からの借入がある場合も、住宅ローン審査で確認される可能性があります。
リボ払いなども含め、現在いくら借りていて、毎月いくら返済しているのかを整理しておきましょう。
大切なのは、借入があることを隠さないことです。
住宅ローン審査では、申告内容のほか信用情報などを確認したうえで審査が行われます。
また、利用していないカードローンの契約枠などが、金融機関によって確認対象になることもあります。
ただし、契約があるだけで必ず否決になるわけではありません。
現在の借入、利用残高、返済額、契約状況を正確に把握しておきましょう。
⑥ 個人事業主・会社経営者などは収入の確認方法が異なる
会社員だけでなく、個人事業主や会社経営者、役員なども住宅ローンを利用できます。
ただし、会社員とは収入の確認方法や審査で見られるポイントが異なる場合があります。
たとえば個人事業主であれば、直近の売上だけではなく、申告所得や複数年の事業実績などを確認される場合があります。
会社経営者や役員の場合も、本人の年収に加え、経営する会社の財務状況などを確認されることがあります。
そのため、
「年収が高いから住宅ローンは必ず有利」
とは限りません。
こうした働き方の場合は、申込条件と必要書類を事前に確認することが重要です。
⑦ 物件側の問題で住宅ローンが難しくなる
住宅ローン審査では、借りる人だけが見られるわけではありません。
購入する物件も重要です。
住宅ローンでは購入物件に抵当権を設定することが一般的なため、金融機関は物件の担保価値や法令への適合状況なども確認します。
たとえば、物件の権利関係や法令上の問題、担保評価などによって、希望する融資が難しくなる場合があります。
購入者自身の年収や信用情報に大きな問題がなくても、物件の条件によって審査結果が変わることがあるのです。
「自分は年収も十分なのに、なぜ?」
という場合は、購入者側だけでなく、物件側に原因がないかも確認しましょう。
住宅ローン事前審査チェックリスト
ここまでの内容を踏まえ、住宅ローン申込み前に確認しておきたい項目をまとめました。
以下のチェックリストは、自分で準備状況を確認するためのものです。
事前審査の準備チェック
確認できた項目にチェックを入れてください。チェックが付いていない項目があれば、申込み前に確認しましょう。
チェック内容は、このページから外部サービスへ送信されません。ページを再読み込みすると、チェック状態が消える場合があります。
特に確認したいのは、他の借入と過去の支払い状況です。
気になる点が見つかった場合は、無理にそのまま申し込むのではなく、次の対処ガイドも参考にしてください。
状況別|事前審査で不安がある場合の対処法
住宅ローンの審査に関する不安は、人によって異なります。
以下から、自分の状況に近い項目を開いて確認してみてください。
自分の状況から対処法を確認
該当する項目をクリックすると、確認すべきことが表示されます。複数の項目を開いても構いません。
自動車ローン・カードローンなどの借入がある
最初に確認すること
- 借入残高
- 毎月の返済額
- 完済予定日
- 借入先と契約内容
他のローンの毎月返済額は、返済負担率に影響する場合があります。
借入額を減らす、完済時期を調整するなどの方法を検討できますが、自己資金を使いすぎないことにも注意しましょう。
次の行動:希望する住宅ローンの借入額と現在の返済状況を金融機関へ正確に伝え、どの条件が影響するか確認します。
転職したばかり・勤続年数が短い
まず、申込先の金融機関が求める勤続年数や収入証明書類を確認しましょう。
転職直後でも申し込める商品があります。一方、一定の勤続期間が必要な商品もあります。
次の行動:転職後の給与明細、雇用契約書など、収入を確認できる資料を準備し、申込条件を問い合わせます。
過去の延滞・信用情報が心配
記憶だけで判断せず、必要に応じて信用情報機関の本人開示制度を利用しましょう。
CIC、JICC、全国銀行個人信用情報センターは、それぞれ保有している情報が異なります。
開示した結果に誤りが疑われる場合は、情報の登録元などに確認します。
次の行動:本人開示で登録内容と保有期間を確認し、申込みの時期を検討します。
個人事業主・会社経営者で収入審査が不安
会社員とは必要書類が異なる場合があります。
確定申告書、納税証明書、決算書など、金融機関が指定する書類を確認してください。
売上と所得は同じではありません。金融機関が審査上どの金額を使うか確認することも重要です。
次の行動:自分の働き方に対応する金融機関の商品と、必要な申告年数を確認しましょう。
希望額より減額された・すでに否決された
まず、申込内容に記載漏れや誤りがないか確認しましょう。
審査の詳しい理由は開示されないこともあります。原因を一つに決めつけないことが大切です。
- 借入希望額を見直す
- 他の借入を整理する
- 信用情報を確認する
- 物件側の条件を確認する
- 申込条件が異なる金融機関を検討する
次の行動:心当たりのある点を整理し、条件を改善できるか確認してから次の申込みを検討します。
購入予定物件に問題があるかもしれない
物件の担保評価、権利関係、建築関係法令への適合状況などが影響することがあります。
特に中古住宅や特殊な条件の土地では、購入前に確認しておきたい項目です。
次の行動:不動産会社に物件の資料を確認し、金融機関が融資対象として扱えるかを相談しましょう。
大切なのは、どの金融機関なら通りやすいかをやみくもに探す前に、自分の条件で何が確認事項になるのかを整理することです。
PR|住宅ローン比較サービス
自分の条件で、どの住宅ローンを比較すればよいか迷っている方へ
住宅ローンは金融機関によって、申込条件、金利、手数料、団信などが異なります。
年収や勤続状況、現在の借入などを整理したうえで、どの金融機関を比較すべきか分からない場合は、モゲチェックのような住宅ローン比較・診断サービスを利用する方法もあります。
モゲチェックは、住宅ローンの候補を比較・診断できるサービスです。
※上記はアフィリエイト広告です。利用条件や提供内容はサービス側でご確認ください。比較・診断サービスは住宅ローンの審査通過を保証するものではありません。信用情報の登録内容の確認や訂正は、各信用情報機関・登録元への手続きが必要です。
見落としやすい注意点
スマホ料金の遅れでも住宅ローンに影響する?
ここは誤解されやすい部分です。
「携帯料金を遅れたら住宅ローンに落ちる」
と聞いたことがある人もいるかもしれません。
ただし、すべての携帯電話料金の遅れが、そのまま信用情報へ登録されるわけではありません。
特に注意したいのは、スマートフォン端末を分割払いで購入しているケースです。
端末の分割購入はクレジット契約として扱われることがあり、その支払状況が信用情報に登録される場合があります。
また、携帯料金をクレジットカードで支払っている場合、そのカード代金自体を延滞すれば、クレジットカードの返済状況として影響する可能性があります。
「携帯料金だから住宅ローンとは無関係」と考えない方が安全です。
年収や勤続年数を多めに書くのは絶対にやめる
住宅ローンを通したいからといって、
- 年収を実際より高く申告する
- 勤続年数を長く申告する
- 他の借入を隠す
といったことはやめましょう。
本審査では、収入や勤務状況などを確認できる書類の提出を求められます。
虚偽の申告は、審査上の問題だけでなく、契約上の重大な問題につながるおそれがあります。
最初から正確に申告し、現在の条件で利用できる商品や改善方法を探した方が現実的です。
お金の話を避けると原因を見つけにくくなる
住宅ローンでは、年収や職業、他の借入など、具体的なお金の話をする必要があります。
プライベートな内容なので、話したくないと感じる人もいるでしょう。
ただ、必要な情報を伝えないままでは、住宅ローンが難しい原因を正確に判断しにくくなります。
金融機関への申込みでは、求められた情報を正確に申告しましょう。
また、借入の内容や家計に関する個人情報は、必要のない相手にまで伝える必要はありません。相談先の個人情報の取扱いも確認しておくと安心です。
住宅ローン審査前に確認しておきたいこと
新たな借入を増やさない
住宅ローンの審査前は、新たな借入を増やさないことが大切です。
- 新しい自動車ローンの契約を慎重に考える
- 新たなカードローンの利用を控える
- リボ払いを増やさない
- クレジットやローンの支払いを遅らせない
- 現在の借入を正確に把握する
また、使っていないクレジットカードやカードローン契約が多数ある場合は、現在の契約状況を整理しておくとよいでしょう。
ただし、「住宅ローン前はクレジットカードを全部解約すればいい」という単純な話ではありません。
まず現在の利用状況・残高を把握し、必要に応じて金融機関へ確認しましょう。
夫婦の収入を使えるか確認する
一人の年収だけでは希望額に届かない場合、夫婦の収入を利用して住宅ローンを組む方法もあります。
代表的なのが、収入合算とペアローンです。
ただし、配偶者に収入があれば必ず全額合算できるとは限りません。
勤務形態や収入、育児休業中かどうかなどによって取扱いは異なります。
また、夫婦で借りる場合は、将来どちらかの収入が減少したときに返済できるかも確認しましょう。
借入可能額を増やすことだけでなく、無理なく返済できるかが重要です。
事前審査に落ちたらどうする?
住宅ローンの事前審査に落ちても、それだけで家を買えないと決まったわけではありません。
まずは次の順番で考えてみてください。
① 申込内容を確認する
年収、借入、勤務状況などに申告漏れや誤りがないか確認します。
また、物件資料や希望借入額などについても確認しましょう。
金融機関によっては、詳しい否決理由が開示されないこともあります。
② 原因に心当たりがあるなら整理する
自動車ローンなど他の借入が原因と考えられるなら、完済や借入額の見直しで状況が変わる可能性があります。
ただし、実際の否決理由が判明していない場合は、自己判断で原因を断定しないことが大切です。
必要に応じて借入条件を見直し、再申込みの前に改善できる点を整理しましょう。
③ 別の金融機関を検討する
住宅ローンは金融機関によって審査結果が異なることがあります。
1行で落ちたからといって、すべての銀行で落ちるとは限りません。
ただし、同じ条件のまま次々に申し込むのではなく、申込条件や自分の状況を確認してから検討したいところです。
信用情報には申込情報が一定期間記録されるため、申込みの回数や時期にも配慮しましょう。
④ 信用情報が気になるなら本人開示を利用する
過去の延滞などが気になる場合は、本人が信用情報機関へ情報開示を申し込む方法があります。
主な信用情報機関は以下の3つです。
信用情報を確認できる公式サイト
申込方法・本人確認書類・手数料・所要時間は、それぞれの公式サイトで最新情報をご確認ください。
信用情報機関ごとに、加盟会社や保有している情報は異なります。
本人開示によって契約内容、支払状況、登録情報などを確認できますが、住宅ローンが通るかどうかの判定が得られるわけではありません。
また、開示した情報に誤りがあると考えられる場合は、登録元の会社などに確認しましょう。
「5年経てば住宅ローンに通る」は正しい?
信用情報について、
「延滞しても5年待てば住宅ローンに通る」
という話を聞くことがあります。
しかし、この言い方は正確ではありません。
信用情報は、情報の種類や信用情報機関によって保有期間が異なります。
例えばCICでは、クレジット情報は契約期間中および契約終了後5年間、申込情報は照会日から6か月間と案内されています。
そのため、単純に「延滞した日から5年経てば消える」とは限りません。
また、情報が保有期間を経過して削除されたとしても、住宅ローン審査に必ず通るという意味ではありません。
その時点の年収、勤務状況、他の借入、購入物件などを含めて、金融機関が審査します。
「とりあえず5年待てば大丈夫」と考えるのではなく、自分の信用情報を確認したうえで再申込みの時期を考える方が現実的です。
事前審査の準備ができたら金融機関を比較しよう
住宅ローンの事前審査では、金融機関ごとの申込条件や審査の考え方が異なります。
自分の借入状況や信用情報を把握し、希望する返済額を整理したら、次は金融機関を比較してみましょう。
比較する際は、金利だけでなく、事務手数料、団信、借入条件なども確認したいところです。
PR|住宅ローン比較サービス
住宅ローンの候補を比較・診断したい方へ
事前審査の準備が進んだら、金融機関の条件を比較する段階です。
モゲチェックでは、住宅ローンの候補を比較・診断できます。
「どの銀行から調べればよいか分からない」「金利だけでなく条件も比較したい」という方は、候補を整理する方法の一つとして利用を検討してみてください。
※上記はアフィリエイト広告です。比較・診断の結果は金融機関による正式な融資承認を保証するものではありません。すでに否決された方は、原因として考えられる条件を整理したうえで、再申込みを検討してください。
どの金融機関で事前審査を受けるかについては、次の記事でも詳しく解説しています。
住宅ローン事前審査はどこで受ける?銀行・ネット銀行・比較サービスの違い
まとめ|落ちる原因を隠さず、一つずつ整理する
住宅ローンの事前審査で落ちる原因は、一つではありません。
- 希望借入額が年収に対して大きい
- 勤続年数が短い
- 自動車ローンなど他の借入がある
- カードローン・リボ払いなどがある
- 過去の支払い状況に問題がある
- 働き方や収入状況が申込条件に合わない
- 購入する物件に問題がある
など、さまざまな理由が考えられます。
ただし、事前審査で一度落ちたからといって、住宅購入が完全に不可能になったわけではありません。
金融機関を変えれば結果が変わることもありますし、借入を整理したことで状況が改善する場合もあります。
信用情報が気になるなら、本人開示を利用して確認する方法もあります。
そして、これから住宅購入を考えている人には、特に次の点を意識してほしいと思います。
家を買う予定があるなら、新しい車のローンを組む前に住宅ローンへの影響を確認する。
数百万円の車のローンによって、住宅ローンの借入可能額に影響が出ることがあります。
そして、本気で家を購入したいのであれば、現在の借入や過去の支払いについて正確に確認し、隠さず申告しましょう。
本当の状況が分かれば、まだできることが残っている場合があります。