※この記事にはPR・アフィリエイト広告が含まれています。
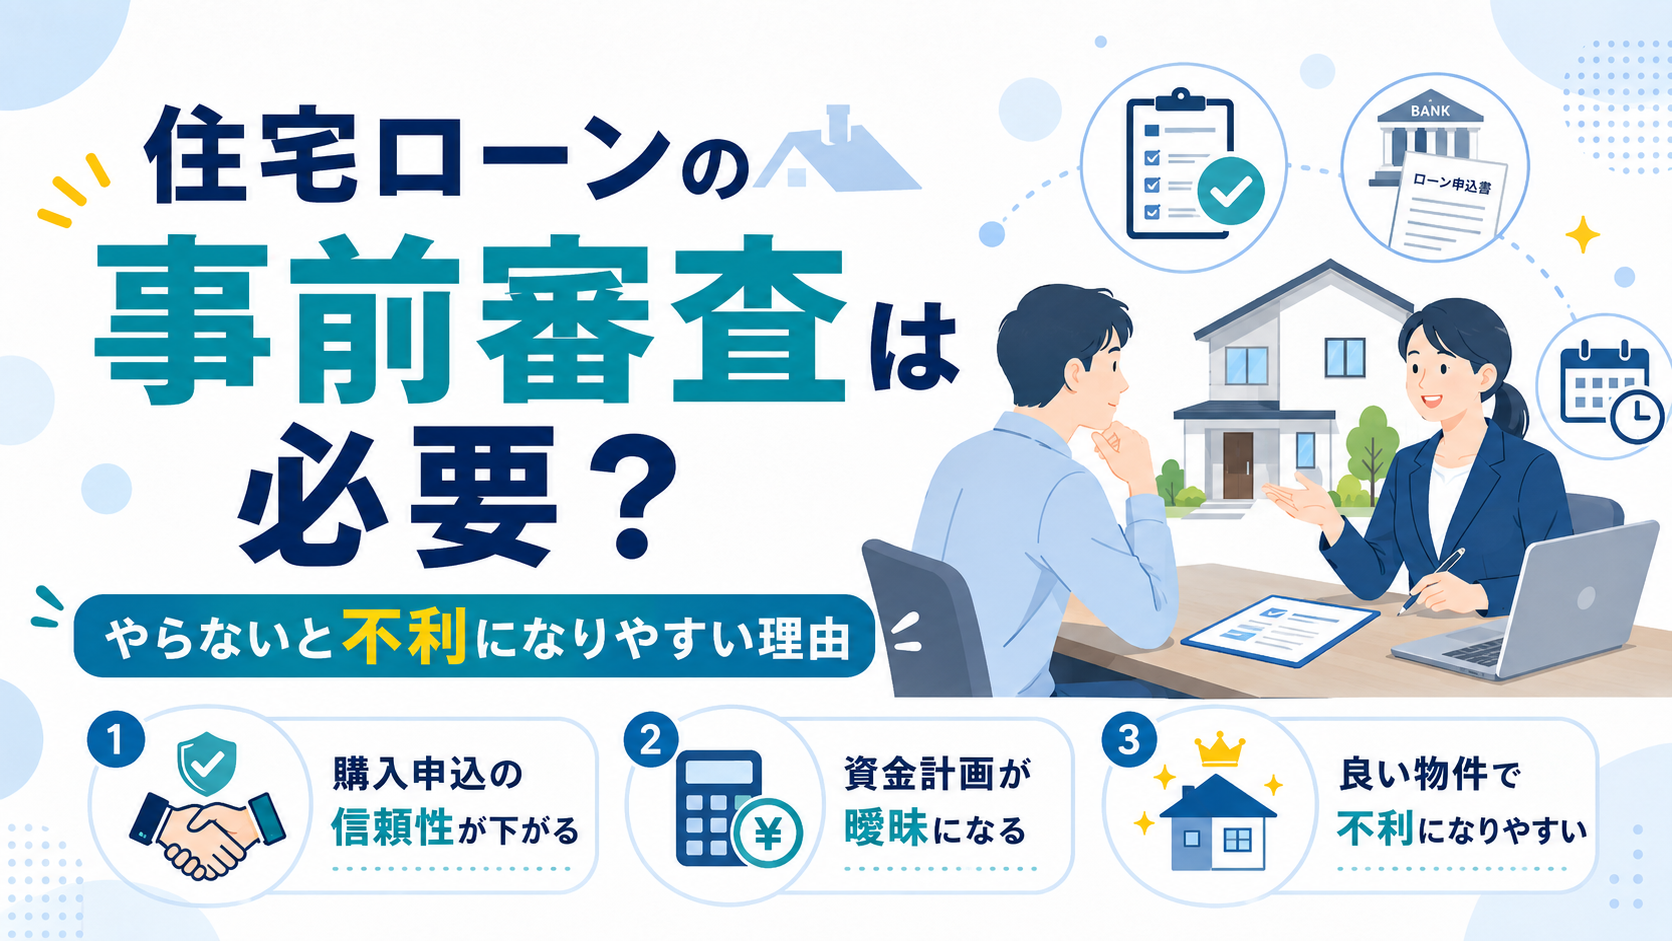
住宅ローンの事前審査について、不動産会社から「早めにやった方がいい」と言われることは多いと思います。
ただ、これから物件を探し始める段階だと、
「まだ買うか分からないのに、もう審査を出す必要があるのか」
と感じる人も少なくありません。
結論から言うと、住宅ローンの事前審査は早めに準備しておくことをおすすめします。
事前審査をしていないからといって、絶対に家を買えないわけではありません。
ただし、実務上は人気物件ほど、事前審査を済ませている買主の方が話を進めやすいケースがあります。
なぜなら、不動産は単に「先に問い合わせた人」が必ず優先されるわけではなく、購入条件や資金計画なども含めて売主が判断することがあるからです。
この記事では、住宅ローンの事前審査について、
- そもそも何をするものなのか
- なぜ必要なのか
- やっていないとどんな場面で不利になりやすいのか
- 事前審査をするメリット
- いつ準備し、いつ申し込むべきなのか
- 複数の金融機関を比較する意味
を、不動産購入の実務的な視点から分かりやすく解説します。
なお、住宅ローンの審査基準や手続き、物件購入時の扱いは、金融機関・不動産会社・物件・契約条件などによって異なります。
住宅ローンの事前審査とは?
住宅ローンの事前審査とは、本審査の前段階として、金融機関が申込者の収入や借入状況などを確認し、住宅ローンを利用できそうか判断する手続きです。
一般的には、
- 年収
- 勤務先
- 勤続年数
- 他の借入状況
- 希望借入額
- 購入予定の物件情報
などをもとに審査されます。
簡単に言えば、
「この条件で住宅ローンを利用できそうか」を、本格的な契約前に確認するための審査
と考えると分かりやすいです。
ここで大事なのは、事前審査は単なる形式的な作業ではないということです。
実務上は、物件探しの進めやすさや、購入申込みをしたときの売主からの見え方にも関わる準備になります。
事前審査に通れば住宅ローンは確定する?
事前審査に通過しても、最終的な融資が確定したわけではありません。
本審査では、提出書類や購入物件の内容などを詳しく確認します。
また、事前審査後に新たな借入をしたり、勤務状況や収入が変わったりすると、審査結果に影響する可能性があります。
事前審査の承認は、本審査の承認や融資実行を保証するものではありません。
なぜ住宅ローンの事前審査が必要なのか
理由はシンプルです。
不動産購入では、「買いたい」という意思だけでなく、「実際に購入まで進められそうか」も重要だからです。
物件を購入したい場合、一般的には購入申込書などを提出します。
ただし、申込みを出したからといって必ずその物件を購入できるわけではありません。
特に人気物件では、同じ時期に複数の購入希望者から申込みが入ることがあります。
そのとき売主側では、申込みの順番だけではなく、
- いくらで購入してくれるのか
- 値引き条件があるのか
- 資金計画に問題がなさそうか
- 住宅ローンの見通しが立っているか
- 契約から決済までスムーズに進められそうか
などが判断材料になることがあります。
つまり事前審査は、単なる「ローンの確認」ではなく、買主として資金面の準備を進めていることを示す材料の一つでもあります。
実際の購入現場ではどう判断されるのか
具体例で考えてみましょう。
同じタイミングで、3組から購入申込みが入ったとします。
購入申込みが3組あった場合の比較例
値引き希望あり
事前審査なし
満額で購入希望
事前審査済み
値引き希望あり
事前審査済み
※売主の判断を説明するための仮定例です。実際の申込順位や優先順位を示すものではありません。
ここで売主の立場になって考えてみます。
Bさんは、販売価格どおりの金額で購入を希望していて、住宅ローンの事前審査も済んでいます。
Cさんは値引きを希望していますが、住宅ローンの事前審査は済んでいます。
一方、Aさんは値引きを希望しているうえに、住宅ローンが利用できるかどうかもまだ確認できていません。
引渡し時期など他の条件が同程度であれば、売主としては、
1位 Bさん
2位 Cさん
3位 Aさん
という順で話を進めたいと考えるケースは十分にあります。
なぜなら売主は、できるだけ、
- 高く売りたい
- 契約後に白紙になるリスクを減らしたい
- スムーズに取引を完了したい
と考えることがあるからです。
不動産購入では、「買いたい気持ち」だけでなく、売主から見て安心して取引を進められる買主かどうかも重要です。
もちろん、実際に誰を優先するかは売主の判断です。申込順、現金購入、引渡し時期、価格交渉以外の条件なども影響します。
また、事前審査に通過していることだけで購入が保証されるわけではありません。
事前審査をしていないと不利になりやすい理由
事前審査をしていないからといって、購入申込みができないとは限りません。
ただし、競合する買主がいる場合には、不利になることがあります。
理由は、
- 希望する住宅ローンが利用できるかまだ分からない
- 資金計画が固まっているか判断しにくい
- 契約後にローン審査で問題が出る可能性を売主が気にする
といった点です。
つまり、事前審査をしていない人は「買う気がない」と思われるのではなく、
「資金面の確実性をまだ確認できていない買主」と見られやすいということです。
売主にとって数千万円の不動産売却は大きな取引です。
できるだけ契約が途中で流れにくい相手を選びたいと考えるのは自然なことです。
住宅ローン特約があっても売主が気にする理由
住宅ローンを利用して不動産を購入する場合、売買契約に住宅ローン特約が設けられることがあります。
住宅ローン特約とは、契約で定めた条件を満たし、所定の期限までに住宅ローンの承認を得られなかった場合などに、買主が売買契約を解除できるようにする仕組みです。
買主にとっては非常に重要な保護です。
しかし、売主側から見ると事情が少し違います。
売主としては、
- 契約した後に解除される可能性がある
- その間に別の購入希望者を逃す可能性がある
- 再び販売活動を始めなければならない可能性がある
といった点を気にします。
そのため、すでに事前審査を通過している買主は、一つの安心材料になりやすいのです。
ただし、事前審査を通過していても本審査が必ず承認されるわけではありません。
また、住宅ローン特約の対象となる金融機関、借入額、承認期限、解除期限などは契約内容によって異なります。
住宅ローンの申込先を変更する場合にも関係するため、売買契約前に確認しておきましょう。
住宅ローンの事前審査をする5つのメリット
事前審査のメリットは、人気物件の購入申込みで有利になりやすいことだけではありません。
むしろ、自分の資金計画を現実的にすることが事前審査の大きなメリットです。
① 適用されそうな金利や借入条件の目安が分かる
住宅ローンは、どの銀行でも同じ条件で借りられるわけではありません。
金融機関や商品によって、適用金利や優遇条件、審査基準などは異なります。
また、申込者の属性や借入状況、購入する物件などによっても結果が変わることがあります。
そのため、広告に掲載されている金利だけを見て、
「自分もこの条件で借りられる」
と考えるのはおすすめできません。
実際に審査を進めてみることで、自分の場合にどのような借入条件が候補になるのか、見えやすくなることがあります。
ただし、事前審査の段階で具体的な適用金利が確定しない商品もあります。
金利は融資実行時に決まる場合もあるため、どの時点の金利が適用されるのか確認しましょう。
② 毎月の支払いを現実的に考えられる
物件を探している段階では、
「いくらの家なら買えるか」
だけで考えてしまいがちです。
ですが、本当に大切なのは、
「いくら借りられるか」ではなく、「毎月いくらなら無理なく返していけるか」です。
借入条件の目安が分かれば、
- 毎月の返済額
- 返済期間
- 自己資金をどの程度入れるか
- 無理のない購入価格
を、より具体的に考えやすくなります。
実務上も、この部分が曖昧なまま物件だけを見続けると、途中で予算感がぶれやすくなります。
気に入った物件を見つけてから、
「この価格、本当に払えるのかな」
と悩み始めるより、先に返済の基準を作っておいた方が冷静に判断できます。
年収・金利・返済期間などから借入額の目安を計算したい場合は、こちらの記事のシミュレーターも活用してください。
③ 価格交渉でプラス材料になることがある
これは見落とされがちですが、実務上重要なポイントです。
事前審査を通過していることが、価格交渉をするときのプラス材料になることがあります。
一見すると、住宅ローンの審査と価格交渉は関係ないように思えるかもしれません。
しかし、仲介会社が売主へ価格交渉をするときに、
「この買主は住宅ローンの事前審査をすでに通過しています」
と伝えることができれば、買主の資金面の準備状況を示せます。
たとえば、単に、
「100万円値引きしてください」
と交渉する場合と、
「100万円の値引きを希望しています。住宅ローンの事前審査は承認済みで、条件がまとまれば契約へ進めます」
と交渉する場合では、売主が受ける印象も変わる可能性があります。
売主からすると、値引きにはなるものの、実際に購入まで進められそうな相手からの交渉であることが分かるからです。
もちろん、事前審査が通っていれば必ず値引きできるわけではありません。
物件の人気、販売開始からの期間、売主の事情、他の購入申込みなどによって結果は変わります。
ただし、同じ条件で価格交渉をするのであれば、資金面の準備ができていることは交渉材料の一つになり得ます。
④ 複数の銀行を比較するための土台になる
住宅ローンは、必ず1つの金融機関だけを見て決めなければならないわけではありません。
購入状況やスケジュールにもよりますが、候補となる金融機関を複数比較しながら進める方法があります。
例えば、
- A銀行では希望額まで借入可能という回答だった
- B銀行は金利条件が魅力的だった
- C銀行は団信の保障内容が自分に合っていた
というように、金融機関によって条件に差が出ることがあります。
住宅ローンは「審査に通った銀行でそのまま借りる」のではなく、条件を比較して選ぶことも大切です。
比較したい主なポイントは、
- 金利と金利タイプ
- 事務手数料や保証料
- 団体信用生命保険の内容
- 繰上返済などの条件
- 審査や手続きのスピード
- 融資実行までのスケジュール
などです。
ただし、すでに購入する物件が決まっている場合は、比較に時間をかけすぎて契約上の期限に間に合わなくならないよう注意しましょう。
PR|住宅ローン比較・診断サービス
事前審査を申し込む銀行に迷っている方へ
事前審査の準備を始めるなら、どの金融機関を候補にするかも考えておきたいところです。
銀行によって金利・手数料・団信・申込条件などが異なるため、不動産会社から紹介された銀行だけで決める必要はありません。
自分に合いそうな借入先の候補を整理したい方は、住宅ローン比較・診断サービス「モゲチェック」を利用する方法もあります。
年収や借入希望額などの条件をもとに、住宅ローンの候補を比較・診断できます。
モゲチェック
※上記はアフィリエイト広告です。モゲチェックの比較・診断は、金融機関による正式な事前審査とは異なります。診断結果は融資承認を保証するものではなく、条件によっては希望する住宅ローンが提案されない場合があります。
事前審査をどこの銀行で受ければよいかについては、こちらの記事でも詳しく解説しています。
住宅ローン事前審査はどこで受ける?銀行・ネット銀行・比較サービスの違い
⑤ 借入可能額の目安を把握できる
もう一つ大きなメリットが、借入可能額の目安を把握できることです。
物件を探していると、当初の予算より少し高い物件が魅力的に見えることがあります。
そのとき、自分がどこまで住宅ローンを利用できそうなのか全く分からない状態では、判断が難しくなります。
事前審査を利用して借入可能額の目安を把握しておけば、物件選びの基準を作りやすくなります。
ただし、ここで非常に重要なのは、
「借りられる金額」と「無理なく返せる金額」は別だということです。
金融機関から借りられる上限いっぱいまで住宅ローンを組む必要はありません。
生活費、教育費、車、老後資金なども考えながら、自分にとって無理のない購入予算を決めることが大切です。
住宅ローンの事前審査はいつやるべきか
では、住宅ローンの事前審査はいつ行えばいいのでしょうか。
基本的には、物件探しを本格化させる段階から、具体的に購入したい物件が見つかる前後までには準備を進めておくと動きやすくなります。
ただし、準備を始める時期と、実際に事前審査へ申し込む時期は分けて考える必要があります。
金融機関によっては、購入予定の物件情報が必要だったり、審査結果に有効期限が設けられていたりするためです。
物件探しの状況に合わせて判断する
次のガイドから、自分の現在の状況に近いものを開いてみてください。
事前審査はいつ?状況別タイミングガイド
物件探しの進み具合によって、今やっておきたい準備が変わります。該当する項目を開いて確認してください。
まだ情報収集を始めたばかり
おすすめ:まずは家計と借入条件の整理から。
購入時期や希望するエリアがまだ決まっていない場合、急いで正式な事前審査を受ける必要があるとは限りません。
まず確認したいのは、次の項目です。
- 無理なく返済できる毎月の予算
- 頭金や諸費用に使える自己資金
- 自動車ローンなど他の借入
- 候補となる金融機関と申込条件
この段階から住宅ローンの商品や必要書類を調べておけば、物件探しを本格化したときに動きやすくなります。
エリアと購入予算が決まり、物件探しを始めている
おすすめ:事前審査の準備を具体的に進める。
希望条件に合う物件が出たら購入を検討したいという段階なら、事前審査に必要な情報や書類を整理しておきましょう。
- 候補となる金融機関を比較する
- 必要な収入証明書類を確認する
- 現在の借入状況を整理する
- 物件未定でも事前審査を受けられるか確認する
金融機関によっては物件情報が必要なため、実際の申込み時期は個別に確認してください。
購入したい物件が見つかった
おすすめ:不動産会社と審査・契約の日程を確認する。
特に人気物件の場合は、資金計画の見通しを早めに示せることが重要です。
- 購入希望額を確定する
- 事前審査の申込先と必要書類を確認する
- 購入申込みの条件を確認する
- 売買契約や本審査までのスケジュールを把握する
すでに別物件で事前審査に通過している場合も、今回の物件で利用できるかを金融機関に確認しましょう。
購入申込みをしたいが、事前審査をまだ受けていない
おすすめ:購入申込みの前後で、速やかに金融機関と相談する。
事前審査が未了でも購入申込みができるケースはあります。
ただし、売主が事前審査の結果を求める場合や、競合する購入希望者がいる場合には、資金面の準備状況が判断材料になることがあります。
不動産会社へ購入の意思を伝え、必要書類や審査のスケジュールを具体的に確認しましょう。
事前審査に通過していない段階で売買契約へ進む場合は、住宅ローン特約の条件と期限を特に慎重に確認してください。
事前審査に落ちた・希望額より減額された
おすすめ:原因として考えられる条件を整理する。
金融機関を変えると結果が異なる場合もありますが、必ず承認されるわけではありません。
まずは他の借入、勤務状況、信用情報、物件の条件などを整理しましょう。
そのうえで、借入希望額の見直しや別の金融機関の検討を進めます。
良い物件が出てから初めて審査の準備を進めようとすると、
- 必要情報や書類の準備
- 金融機関への申込み
- 審査結果を待つ時間
が必要になります。
その間に、事前審査を済ませている別の買主から申込みが入る可能性もあります。
不動産購入では、「良い物件が出たら準備する」のではなく、「良い物件が出たときに動ける状態を作っておく」ことが大切です。
事前審査を早く受けすぎるデメリットはある?
早めの準備は大切ですが、必要以上に早く正式な事前審査へ申し込めばよいというわけでもありません。
注意したいのは、次の点です。
- 事前審査結果に有効期限がある場合がある
- 物件変更時に再確認や再審査が必要になる場合がある
- 事前審査の段階で購入予定物件が必要な商品もある
- 申込情報が信用情報機関に一定期間記録される場合がある
また、事前審査の申込み後に転職や新たな借入などが発生すると、審査時と条件が変わることになります。
したがって、私がおすすめするのは、
「物件探しを始めたら審査の準備を進め、購入の可能性が具体的になった段階で金融機関の条件に合わせて申し込む」
という考え方です。
まだ購入するか分からない段階では、まず金融機関の商品比較と家計の整理を優先してもよいでしょう。
営業担当者によって住宅ローンの提案も変わる
ここも意外と重要なポイントです。
住宅購入では、不動産会社の担当者から、
- どの銀行が候補になりそうか
- 変動金利と固定金利をどう考えるか
- どの程度の借入額が現実的か
- どのタイミングで事前審査を出すか
といった話をされることがあります。
ただし、この提案内容は担当者によって差があります。
- 複数の金融機関を提案してくれる人
- 特定の金融機関を中心に案内する人
- 返済計画まで考えてくれる人
- まず審査に通りそうな金融機関を優先する人
など、考え方や知識量は担当者によって異なります。
不動産会社が普段から取り扱っている金融機関には、手続きがスムーズになりやすいメリットがあります。
一方で、その金融機関が購入者にとって最も条件のよい住宅ローンとは限りません。
そのため、住宅ローンについても担当者任せにするのではなく、自分でも比較できる状態を作っておくことが大切です。
不動産会社や営業担当者の違いについては、こちらの記事でも詳しく解説しています。
不動産購入で損する人の共通点|比較しない・準備しない・営業を見極めない
事前審査についてよくある疑問
物件が決まっていなくても事前審査を受けられる?
金融機関によって異なります。
購入予定物件が決まっていなくても借入可能額の目安を確認できるサービスがある一方、具体的な物件情報を求める金融機関もあります。
物件が未定なら、まず申込条件や必要書類を確認しておきましょう。
事前審査は複数の銀行へ申し込んでもいい?
複数の金融機関に申し込むことが一律に禁止されているわけではありません。
ただし、信用情報機関には申込情報が一定期間登録される場合があります。
最初から大量に申込むのではなく、金利・手数料・団信・申込条件を比較して候補を絞る方法がおすすめです。
詳しくは、住宅ローン事前審査を受ける銀行の選び方も参考にしてください。
事前審査に通れば、別の物件でもそのまま使える?
必ずしも使えるとは限りません。
購入物件が変わると、物件価格、借入希望額、担保評価などが変わるため、金融機関によって再確認や再審査が必要になる場合があります。
すでに審査済みの場合も、新しい物件について金融機関へ確認しましょう。
事前審査に落ちたら、もう家は買えない?
一度否決されたからといって、すべての金融機関で住宅ローンを組めないとは限りません。
ただし、原因を確認せずに次々と申し込むこともおすすめできません。
他の借入、信用情報、勤務状況、購入物件などを整理して、改善できる点がないか検討しましょう。
まとめ|住宅ローンの事前審査は購入前の大切な準備
住宅ローンの事前審査は、まだ購入する物件が決まっていない人にとっては、少し早く感じるかもしれません。
ですが、事前に準備をしておけば、
- 良い物件が出たときに動きやすい
- 売主に資金面の準備状況を示しやすい
- 自分の借入条件の目安が分かる
- 無理のない購入予算を考えやすい
- 価格交渉でプラス材料になることがある
- 複数の金融機関を比較しやすくなる
といったメリットがあります。
ただし、物件情報の必要性や事前審査結果の有効期限などは金融機関によって異なります。
住宅ローンの事前審査は、「家を買うと決めた後に慌てて準備するもの」ではなく、良い物件が見つかったときに冷静に判断するための準備です。
まずは自分の予算を整理し、金融機関を比較したうえで、必要なタイミングで審査を進められる状態を作っておきましょう。
事前審査を受けること自体が目的ではありません。住宅購入で後悔しないために、資金計画を具体化することが大切です。
次のステップ|比較する金融機関を決めよう
ここまで読んで、事前審査の必要性やタイミングが分かってきたら、次はどの金融機関で申し込むかを考えてみましょう。
普段利用している銀行、不動産会社から紹介された銀行、ネット銀行など、それぞれにメリットがあります。
紹介された銀行だけで決めず、ほかの選択肢も確認しておくことをおすすめします。
PR|住宅ローン比較・診断サービス
どこで事前審査を受けるか迷ったら、銀行候補を比較してみましょう
住宅ローンは金融機関によって、金利・事務手数料・団信・申込条件などが異なります。
モゲチェックは、住宅ローンの候補を比較・診断できるサービスです。
「どの銀行から調べればよいか分からない」「紹介銀行以外の選択肢も知りたい」という方は、候補を整理する方法の一つとして検討してみてください。
モゲチェック
※上記はアフィリエイト広告です。モゲチェックによる比較・診断は正式な住宅ローン審査ではありません。提案内容や利用条件はサービス側でご確認ください。金融機関の融資承認を保証するものではありません。
銀行・ネット銀行・住宅ローン比較サービスの違いについては、こちらの記事でさらに詳しく解説しています。