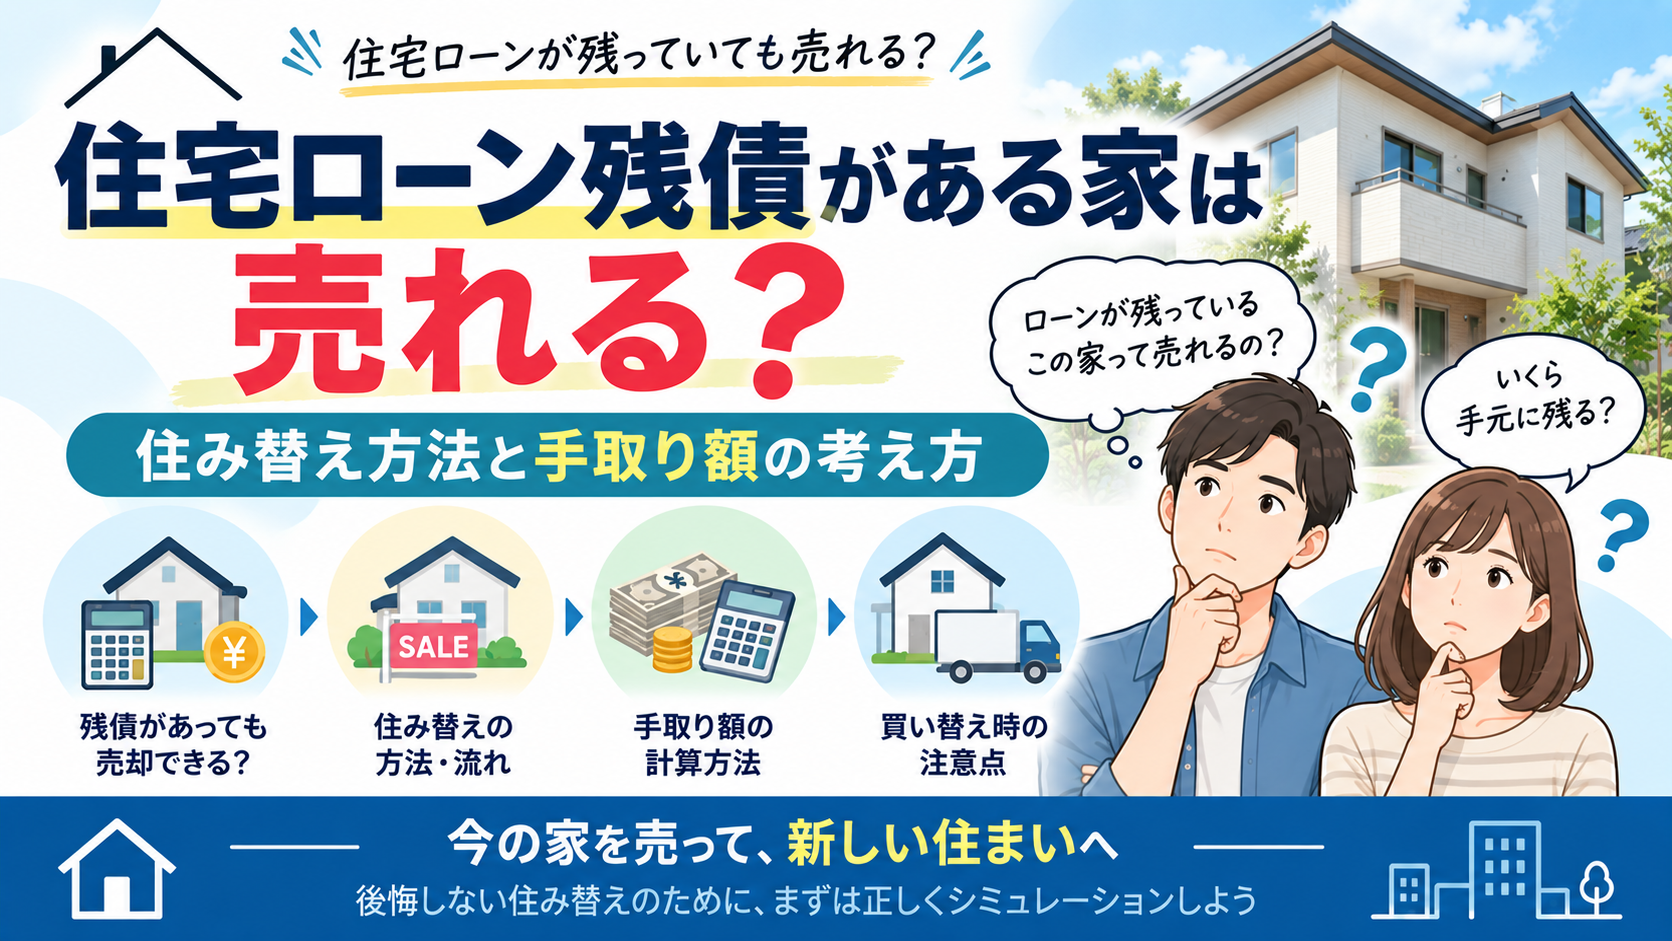
「住宅ローンがまだ残っているけれど、今の家を売って住み替えたい」
家族構成の変化や転勤、老後の生活を考えたとき、住宅ローン返済中でも住み替えを検討することがあります。
そんなときに気になるのが、「ローンが残っている家は売れるのか」「売却後にいくら手元に残るのか」「先に新居を買っても大丈夫なのか」という問題です。
結論からいうと、住宅ローンが残っていても家を売却することは可能です。ただし、通常は引き渡しに合わせて住宅ローンを完済し、抵当権を抹消する必要があります。
住宅ローンが残っている家を売却する場合、まず確認したいのは売却価格と住宅ローン残債の差額です。
ただし、その差額がそのまま手元に残るわけではありません。仲介手数料などの売却費用や、実際の成約価格が査定額を下回る可能性も考慮する必要があります。
この記事では、住宅ローンが残っている家の売却方法、住み替えの進め方、必要な費用、資金不足への対処法を解説します。
さらに、査定額より安く売れた場合に資金計画がどう変わるかを確認できるシミュレーターも用意しました。
住宅ローンが残っていても家は売れる?
住宅ローンの返済途中でも、家を売ること自体は可能です。
ただし、住宅ローンを借りて購入した不動産には、金融機関の抵当権が設定されているのが一般的です。
抵当権とは、返済が滞った場合などに、金融機関が担保となる不動産から優先的に債権を回収するための権利です。
通常の住宅売却では、買主に抵当権の負担がない状態で引き渡すため、売却代金などで住宅ローンを完済し、抵当権を抹消する手続きを行います。
売却代金で住宅ローンを完済する方法
例えば、次のようなケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 家の売却価格 | 5,500万円 |
| 住宅ローン完済予定額 | 3,500万円 |
| 売却関連費用の仮定 | 200万円 |
| 売却後の概算手残り | 1,800万円 |
この場合、売却代金から住宅ローン完済予定額と売却関連費用を差し引くと、約1,800万円が残る計算です。
実際には、引き渡し日に買主から残代金を受け取り、その資金を使って住宅ローンを一括返済し、抵当権抹消に必要な手続きを進めるのが一般的です。
金融機関への一括返済の申し出や司法書士との調整には準備期間が必要です。売買契約が決まったら、不動産会社と金融機関に手続きの期限を確認しましょう。
※上記は説明用の例です。実際の手残りは、売却費用、税金、ローン完済日までの利息、固定資産税等の精算金などによって変わります。
住み替えで最初に確認するのは「売却価格と残債の差額」
住み替えを考えるとき、新居の物件探しから始めたくなるかもしれません。
しかし、現在の家に住宅ローンが残っているなら、まずは次の3つを確認することが大切です。
- 現在の住宅ローン残債はいくらか
- 今の家はいくらで売れそうか
- 売却にどのくらい費用がかかるか
この3つを把握しないまま新居を決めると、思ったほど売却資金が残らず、資金計画が崩れる可能性があります。
住宅ローン残債を確認する
住宅ローンの残債は、金融機関のインターネットバンキング、返済予定表、残高証明書などで確認できます。
ただし、現在表示されている残債と、実際の売却日に必要な一括返済額が完全に一致するとは限りません。
売却予定日が決まったら、金融機関に一括返済予定額や手数料、必要な手続きを確認してください。
売却価格は査定額どおりになるとは限らない
住み替えで特に注意したいのが、不動産会社の査定額です。
不動産会社の査定額は、その価格で必ず売れるという保証ではありません。
査定額が5,000万円だったとしても、実際の成約価格が4,800万円になることもあれば、条件によっては査定額以上で売れることもあります。
不動産会社によって査定の考え方や販売戦略も異なります。
そのため、1社だけの査定を前提に資金計画を組むのではなく、複数社に査定を依頼し、金額とその根拠を比較することが大切です。
売却後にいくら残る?手取り額の計算方法
住み替えに使える資金を考えるための基本的な計算式は、次のとおりです。
売却後の概算手残り = 売却価格 − 住宅ローン完済額 − 売却関連費用 − 必要な税金
ただし、売却後の資金をすべて新居の頭金に回すとは限りません。
新居購入の諸費用、引っ越し費用、仮住まい費用、生活予備資金なども考えておく必要があります。
売却時にかかる主な費用
| 費用 | 内容 |
|---|---|
| 仲介手数料 | 不動産会社に仲介を依頼し、売買が成立した場合などに支払う費用 |
| 印紙税 | 紙の売買契約書などにかかる税金 |
| 抵当権抹消費用 | 登録免許税や司法書士への報酬など |
| 一括返済手数料 | 金融機関や契約内容によって異なる |
| 測量・境界確認費用 | 土地の状況や契約条件によって必要になる場合がある |
| その他の費用 | 残置物撤去、補修、引っ越しなど、状況に応じて発生 |
| 譲渡所得に対する税金 | 課税される譲渡所得がある場合などに発生 |
売却価格が400万円を超える一般的な売買仲介では、仲介手数料の上限額は原則として売買価格×3%+6万円+消費税という速算式で求められます。
例えば、売買価格5,000万円で速算式を適用できる場合、仲介手数料の上限額は171万6,000円(税込)です。
これは上限額であり、必ずその金額を支払うという意味ではありません。また、売買価格に建物部分の消費税が含まれる場合などは、計算の前提に注意が必要です。
契約前に、実際の仲介手数料と支払時期を確認しましょう。
【無料】売却価格が下がった場合の住み替え資金シミュレーター
不動産の売却で気を付けたいのは、査定額どおりに売れることを前提に、新居の予算を決めてしまうことです。
そこで、売却価格が想定より5%・10%・15%下がった場合に、どのくらい資金が残るのかを比較できるシミュレーターを用意しました。
金額を入力すると、売却代金で住宅ローンを完済できるか、予備資金をどのくらい確保できるか、資金不足になる売却価格はいくらかを確認できます。
住み替え資金シミュレーター
金額の単位はすべて万円です。売却関連費用・税金は、ご自身で入力する概算額です。
希望する予備資金を確保できる試算です。新居購入費用は別途確認してください。
売却価格が下がった場合の比較
| 売却条件 | 売却価格 | 概算手残り | 予備資金控除後 |
|---|---|---|---|
| 査定額どおり | 5,000万円 | 1,300万円 | 1,000万円 |
| 5%下落 | 4,750万円 | 1,050万円 | 750万円 |
| 10%下落 | 4,500万円 | 800万円 | 500万円 |
| 15%下落 | 4,250万円 | 550万円 | 250万円 |
※試算は「売却価格−住宅ローン完済予定額−売却関連費用・税金の概算」で計算しています。売却価格が下がっても、費用は入力額のままとする簡易比較です。実際の仲介手数料などは売却価格によって変わる場合があります。
※税金は取得費・譲渡費用・特例の適用条件などによって変わるため、自動計算していません。必要な税金を入力していない場合、手残りが過大に表示されます。
※表示される「売却価格の目安」は、入力した費用が変わらないという仮定での計算です。実際の最低売却価格や融資可能額を保証するものではありません。新居購入費用、売却までの返済・維持費、決済時期の資金繰りは別途確認してください。
例えば、査定額5,000万円、住宅ローン完済予定額3,500万円、売却関連費用200万円の場合、査定額どおりなら1,300万円が残る計算です。
しかし、売却価格が10%下がって4,500万円になると、手残りは800万円に減ります。
その差は500万円です。
住み替えでは、この500万円の違いによって新居の頭金や借入額が変わる可能性があります。
「いくらで売れそうか」だけでなく、「いくらまで下がっても資金計画が成立するか」を確認することが大切です。
売却額が住宅ローン残債を下回ったらどうする?
家の売却価格より住宅ローン残債が多い状態は、一般にオーバーローンと呼ばれます。
例えば、次のケースです。
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 住宅ローン完済予定額 | 3,500万円 |
| 売却関連費用 | 100万円 |
| 必要な追加資金 | 600万円 |
この場合、売却代金だけでは住宅ローンの完済と売却費用の支払いができません。
通常の売却で抵当権を抹消するには、不足額をどのように用意するか事前に決めておく必要があります。
① 自己資金で不足額を補う
預貯金などで不足額を補えるなら、売却代金と合わせて住宅ローンを完済する方法があります。
ただし、貯蓄をすべて使い切ると、新居購入後の生活や急な支出に対応しにくくなります。
不足額を払えるかだけでなく、支払った後に必要な資金が残るかを考えましょう。
② 住み替えローンを検討する
金融機関によっては、現在の家の売却で残る不足額を、新居の購入資金と合わせて借りられる住み替えローンを扱っている場合があります。
ただし、利用には審査があり、売却と購入の決済時期を合わせる必要があるなど、条件が厳しくなる場合があります。
また、新居の価格以上の借入れになることもあるため、将来の売却時に再び資金不足になるリスクにも注意が必要です。
住み替えローンが使えることと、無理なく返済できることは別問題です。
③ 売却時期や新居の予算を見直す
急いで売却する必要がないなら、住宅ローン残債が減るまで待つ、新居の予算を下げるなどの方法もあります。
ただし、不動産価格が将来上がるとは限りません。待つ間の住宅ローン返済額や維持費も含めて判断する必要があります。
④ 返済が難しい場合は金融機関に早めに相談する
住宅ローンの返済そのものが難しくなっている場合は、通常の住み替えとは別の対応が必要です。
状況によっては、金融機関などの同意を得て進める任意売却を検討することもありますが、任意売却をすれば必ず残債がなくなるわけではありません。
返済が滞る前に、借入先の金融機関や適切な専門家へ相談しましょう。
売り先行と買い先行、どちらがおすすめ?
住み替えには、大きく分けて「売り先行」と「買い先行」があります。
どちらが正解かは、資金力や住宅ローン残債、住み替えの期限によって変わります。
売り先行と買い先行を選ぶ際は、資金面にどの程度の余裕があるかが重要な判断基準になります。
売り先行:今の家を売ってから新居を買う
売り先行は、現在の家の売却を先に進める方法です。
メリット
- 売却価格が確定してから新居の予算を決めやすい
- 住宅ローンの完済計画を立てやすい
- 売却代金を新居購入に使いやすい
デメリット
- 新居が決まるまで仮住まいが必要になる場合がある
- 引っ越しが2回になる可能性がある
- 希望する新居が売れてしまうことがある
特に、現在の家の売却代金を新居購入の資金に使う予定なら、売り先行は検討しやすい方法です。
買い先行:新居を購入してから今の家を売る
買い先行は、先に新居を購入し、その後に現在の家を売却する方法です。
メリット
- 新居をじっくり探しやすい
- 仮住まいを避けやすい
- 空き家にしてから売却活動を進められる
デメリット
- 一時的に住宅ローンや維持費が二重になる可能性がある
- 売却が長引くと資金負担が増える
- 想定より安く売れた場合に資金計画が崩れることがある
買い先行を選ぶ場合は、現在の家がすぐに売れなくても、新旧住宅の支払いを続けられるか確認しましょう。
また、金融機関によっては既存住宅ローンが残っている状態で新居の住宅ローンを組むことに条件が付く場合があります。資金力だけでなく、融資の可否も事前確認が必要です。
資金力による選び方
| 状況 | 検討したい方法 |
|---|---|
| 売却代金を新居の購入資金に使いたい | 売り先行を中心に検討 |
| 売却価格が下がると資金不足になる | 売り先行や予算見直しを優先 |
| 自己資金が十分あり、二重の支払いにも対応できる | 買い先行も選択肢 |
| 転勤や入学などで住み替え期限が決まっている | 期限・仮住まい・契約条件を総合判断 |
なお、売却と購入を同時期に進める方法もありますが、双方の契約・融資・引き渡しの日程調整が重要になります。
売却できなかった場合に購入契約を解除できるかどうかは、契約内容によります。いわゆる買い替え特約が常に付いているわけではないため、契約前に確認してください。
住み替えで失敗しやすい4つのポイント
① 査定額を信じすぎる
査定額が高いと、どうしても期待してしまいます。
しかし、高い査定額が提示されたからといって、その金額で売れるとは限りません。
複数社の査定を比較し、近隣の成約事例、競合物件、築年数、建物の状態などを確認しましょう。
② 売却前に新居の契約を急ぐ
希望条件に合う新居が見つかると、早く契約したくなるものです。
しかし、現在の家の売却代金を新居購入に使う計画なら、売却が予定どおり進まない場合の資金調達方法を確認する必要があります。
契約の解除条件、手付金、違約金、住宅ローン特約などを理解せずに進めることは避けましょう。
③ 諸費用を計算していない
売却代金から住宅ローンを返済しても、仲介手数料などの費用が発生します。
さらに新居の購入でも、登記費用、住宅ローン関連費用、仲介手数料、火災保険料などが必要になる場合があります。
売却側と購入側の両方で資金計画を立てることが重要です。
④ 売却期限が厳しすぎる
売却期限に余裕がないと、希望価格で買い手が見つからなくても値下げを検討せざるを得ない場合があります。
特に買い先行では、売却が遅れるほど二重の支払いが長引く可能性があります。
住み替えのスケジュールは、理想どおりに進むケースだけでなく、売却が遅れるケースも想定しておきましょう。
不動産会社の査定は複数社で比較する
住み替えを考えるなら、複数の不動産会社に査定を依頼することが重要です。
ただし、比較するのは査定額だけではありません。
- 査定額の根拠は具体的か
- 近隣の成約事例を示しているか
- 売出価格と想定成約価格を分けて説明しているか
- どのくらいの売却期間を想定しているか
- 価格を見直す場合の方針はあるか
- 仲介手数料やその他費用を説明しているか
- 住宅ローン完済や住み替えの段取りに詳しいか
例えば、A社が5,000万円、B社が5,300万円、C社が4,900万円と査定した場合、B社が最も良い会社とは限りません。
B社の査定額に十分な根拠があるか、希望する期間内に売却できる見通しがあるかを確認する必要があります。
また、売却方法には仲介のほかに不動産会社による買取もあります。
買取は条件が合えば売却時期を確定しやすい一方、仲介で一般の買主に売却する場合より価格が低くなることがあります。
査定額の高さではなく、売却価格・売却期間・費用・担当者の説明を総合的に比較しましょう。
家を売ると税金はかかる?住宅ローン残債との違い
家を売却すると、利益が出た場合などに譲渡所得に対する税金が発生することがあります。
ここで注意したいのが、売却価格から住宅ローン残債を引いた金額と、税金の計算に使う譲渡所得は違うという点です。
譲渡所得は、基本的に売却収入から取得費や譲渡費用などを差し引いて計算します。建物の取得費については、所有期間中の減価償却相当額なども考慮します。
そのため、住宅ローンを完済した後に多くの現金が残っても、必ず課税されるとは限りません。
反対に、手元に残る現金が少なくても、税務上の譲渡益が生じることがあります。
マイホームの3,000万円特別控除
一定の要件を満たすマイホームの売却では、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、適用には条件があり、確定申告も必要です。
また、新居の住宅ローン控除や他の買換え特例などと併用できない場合があります。
住み替えでは、旧居の売却だけでなく、新居の税制優遇まで含めて確認することが大切です。
売却損が出た場合の特例もある
一定の条件を満たしてマイホームを買い換え、税務上の譲渡損失が生じた場合には、損益通算や繰越控除の特例を利用できる可能性があります。
ただし、住宅ローン残債が売却価格を上回ることと、税務上の譲渡損失が発生することは同じではありません。
なお、一定の買換え時の譲渡損失の特例については、新居の住宅ローン控除と併用できる場合もあります。どの特例を使うかによって取扱いが異なるため、一律に併用できないと考えないようにしましょう。
適用条件は複雑なため、国税庁の情報を確認し、必要に応じて税務署や税理士に相談してください。
新居の住宅ローンはいつ検討する?
現在の家を売る見通しが立ったら、新居の住宅ローンについても準備を進めます。
ただし、売却後に残る資金が確定する前に、新居の借入額を決めつけないことが重要です。
例えば、次のような順番で整理すると考えやすくなります。
- 現在の住宅ローン残債を確認する
- 複数社の査定で売却価格の目安を把握する
- 売却価格が下がった場合の資金も試算する
- 新居購入に必要な諸費用と予備資金を確保する
- 新居の借入希望額と無理のない返済額を検討する
- 金融機関の条件を比較し、必要なタイミングで事前審査を進める
新居の住宅ローンを考えるときは、次の記事も参考にしてください。
新居の住宅ローンは複数の金融機関を比較する
住宅ローンは、金利だけでなく事務手数料、保証料、団体信用生命保険の保障内容などによっても総負担が変わります。
新居の購入資金を借りる場合は、複数の金融機関の条件を比較することが大切です。
PR|住宅ローン比較・診断サービス
新居の住宅ローンをどこで借りるか迷っている方へ
金融機関によって金利や手数料、団信などの条件は異なります。新居の住宅ローン候補を整理したい方は、モゲチェックも比較方法の一つです。
※比較・診断は融資承認を保証するものではありません。現在の住宅ローンが残っている場合の取扱いや住み替えローンへの対応は、各金融機関へ確認してください。
住宅ローンが残っている家の売却・住み替えでよくある質問
Q. 住宅ローンが残っている家を売るとき、先に全額返済する必要がありますか?
売却前に自己資金だけで全額返済する必要はありません。通常は、売却代金を受け取る引き渡し日に合わせて一括返済と抵当権抹消の手続きを進めます。ただし、売却代金だけで完済できない場合は、不足額を補う方法を事前に確保する必要があります。
Q. 住宅ローン残債より高く売れれば安心ですか?
必ずしもそうではありません。売却には仲介手数料などの費用がかかります。売却価格が残債を少し上回る程度では、諸費用を含めると資金不足になる可能性があります。
Q. 査定額が一番高い不動産会社に依頼するべきですか?
査定額だけで決めることはおすすめしません。査定の根拠、販売計画、売却期間、担当者の対応なども比較しましょう。
Q. 住み替えローンなら自己資金なしでも住み替えできますか?
住み替えローンの取扱条件は金融機関によって異なり、審査も必要です。自己資金なしで利用できるとは限りません。また、借入額が大きくなる場合は返済負担にも注意が必要です。
Q. 売り先行と買い先行はどちらが安全ですか?
売却代金を新居購入に使う必要があり、資金的な余裕が小さい場合は、売り先行の方が資金計画を立てやすい傾向があります。一方、自己資金が十分あり、売却が遅れても支払いを続けられるなら、買い先行も選択肢になります。
まとめ|住み替えは「いくらで売れるか」より「いくら残るか」が重要
住宅ローンが残っていても、家を売却して住み替えることは可能です。
ただし、住み替えで重要なのは、単に売却価格が高いかどうかではありません。
- 現在の住宅ローン残債を確認する
- 複数社の査定で売却価格と根拠を比較する
- 売却に必要な費用を把握する
- 査定額より安く売れた場合も試算する
- 資金力に応じて売り先行・買い先行を判断する
- 新居購入後の生活資金まで考える
特に重要なのは、「売却できるか」と「無理なく住み替えられるか」は別の問題だということです。
まずは住宅ローン残債を確認し、複数の不動産会社に査定を依頼して、売却価格が下がった場合も含めた資金計画を立てましょう。
そのうえで、新居の予算と住宅ローンを考えることが、住み替えで後悔しないための第一歩です。
※この記事は一般的な住宅売却・住み替えの情報をまとめたものです。実際の融資、税金、売買契約、抵当権抹消の条件は個別に異なります。重要な判断は金融機関、不動産会社、税理士、司法書士などに確認してください。