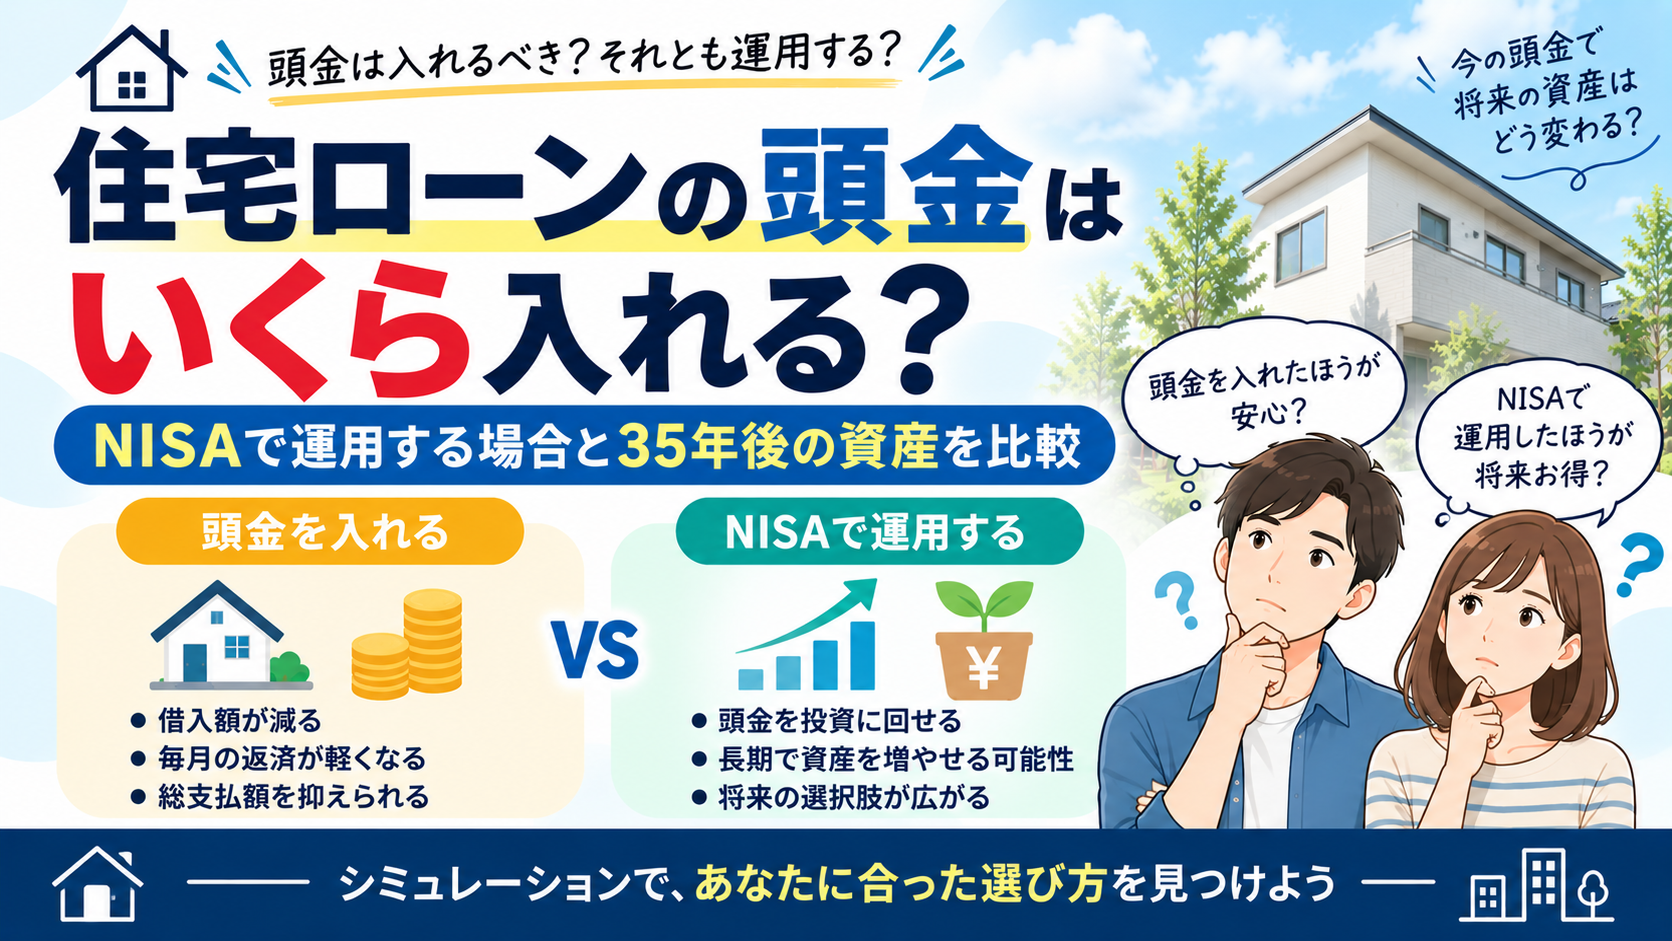
住宅ローンを組むとき、「頭金はできるだけ多く入れた方がいいのか」と悩む人は少なくありません。
頭金を増やせば借入額が減り、毎月の返済額や利息負担を抑えられます。一方で、現金を手元に残せば、急な出費への備えやNISAを利用した資産形成に使うこともできます。
例えば、住宅購入に配分できる資金が1,000万円ある場合、次のような選択肢が考えられます。
- 1,000万円を頭金に入れて、住宅ローンの返済額を減らす
- 200万円を頭金に入れて、残り800万円を長期運用する
では、35年後に金融資産が多く残るのはどちらでしょうか。
頭金を多く入れる場合と、頭金を抑えて資産運用する場合では、毎月の返済額も将来の資産額も変わります。
この記事では、両者のメリット・デメリットを整理し、住宅価格・頭金・運用額・金利・想定利回りを変更できるシミュレーターで比較します。
この記事の結論
- 頭金を増やせば、住宅ローンの毎月返済額と利息負担を減らせる
- 現金を運用すれば資産形成の可能性があるが、元本割れのリスクもある
- 比較するときは、頭金を増やして浮いた毎月の返済額の使い道も考える
- 購入諸費用・生活防衛資金・近い将来の支出は先に確保する
- 投資収益を当てにしなくても返済できる住宅ローン額にする
住宅ローンの頭金は多いほど得なのか?
住宅ローンの頭金とは、住宅価格のうち、借入れをせず自己資金で支払う金額です。
例えば、5,000万円の住宅を購入する場合、頭金1,000万円なら住宅ローンは4,000万円、頭金200万円なら4,800万円になります。
借入額が少ないほど、同じ金利・返済期間なら毎月の返済額と総利息は少なくなります。
しかし、頭金に現金を使うと、その現金を預貯金として残したり、長期運用したりすることはできなくなります。
つまり、頭金の判断では、「借入れを減らすメリット」と「現金を残すメリット」を比較する必要があります。
頭金を多く入れるメリット
- 住宅ローンの借入額が少なくなる
- 毎月の返済額が減る
- 返済期間中の総利息を減らせる
- 借入額が少ない分、金利上昇による負担を抑えやすい
- 頭金の割合によっては、金融機関の金利条件が有利になる場合がある
頭金を多く入れるデメリット
- 手元に残る現金が少なくなる
- 購入後の急な出費に対応しにくくなる場合がある
- 長期運用に回せる資金が減る
- 頭金に使った現金を後から簡単に取り戻すことはできない
住宅ローンの利息を減らすことだけを優先して、購入後の生活費や修繕費が不足してしまっては本末転倒です。
頭金1,000万円と200万円では返済額がどれくらい違う?
まずは次の条件で比較します。
- 住宅価格:5,000万円
- 住宅購入に配分できる資金:1,000万円
- 住宅ローン金利:年1.5%
- 返済期間:35年
- 元利均等返済・ボーナス返済なし
- 金利は35年間一定と仮定
| 項目 | A:頭金重視 | B:運用重視 |
|---|---|---|
| 頭金 | 1,000万円 | 200万円 |
| 最初に運用する金額 | 0万円 | 800万円 |
| 住宅ローン借入額 | 4,000万円 | 4,800万円 |
| 毎月返済額 | 約12.25万円 | 約14.70万円 |
| 毎月返済額の差 | 約2.45万円少ない | 約2.45万円多い |
※概算値。購入諸費用、住宅ローン控除、融資手数料、団信の追加費用などは含みません。
頭金を800万円増やすと、毎月の住宅ローン返済額は約2.45万円少なくなります。
一方、頭金を200万円に抑えた場合は、800万円を運用する選択肢が残ります。
ここで重要なのは、頭金重視の家庭も、毎月浮いた約2.45万円を貯蓄や投資に回せるという点です。
そのため、単純に「800万円を35年間運用した結果」だけを見ても、公平な比較にはなりません。
頭金とNISA、35年後の金融資産をシミュレーション
次のシミュレーターでは、同じ資金を使って2つの方法を比較します。
A:頭金重視では、入力した頭金と運用額の合計を頭金に使い、Bより少なくなった毎月の住宅ローン返済額を積立運用します。
B:運用重視では、入力した頭金だけを住宅購入に使い、残りの金額を最初にまとめて運用します。
どちらも同じ住宅を購入し、同じ金利・返済期間・想定運用利回りで比較します。
ただし、このシミュレーターはNISAの年間投資枠や課税条件を再現したものではありません。 資金配分による違いを確認するための概算ツールです。
頭金 vs 資産運用 将来資産比較シミュレーター
金額・金利・利回り・期間を変更すると、2つの資金配分を比較できます。金額の単位は万円です。
A:頭金重視
返済差額を毎月積立運用
計算中
比較期間終了時の金融資産
B:運用重視
初期資金を一括運用
計算中
比較期間終了時の金融資産
比較結果
計算中
比較結果の注意点:
表示される金額は、入力した住宅ローン金利と運用利回りが一定で推移すると仮定した計算結果です。
投資には元本割れのリスクがあり、実際の運用結果によっては有利・不利が逆転する可能性があります。
| 項目 | A:頭金重視 | B:運用重視 |
|---|---|---|
| 頭金 | ― | ― |
| 住宅ローン借入額 | ― | ― |
| 毎月返済額 | ― | ― |
| 住宅ローン総利息 | ― | ― |
| 最初に運用する金額 | 0万円 | ― |
| 毎月の積立運用額 | ― | 0万円 |
金融資産の推移
横軸は経過年数、縦軸は金融資産額です。想定利回りが一定で推移した場合の計算結果を表示します。
■ A:頭金重視(毎月積立) ■ B:運用重視(一括運用)
シミュレーション結果についての注意事項
このシミュレーターは、住宅ローンの頭金と資産運用の違いを比較するための参考情報です。将来の運用成果を予測・保証するものではありません。
投資には価格変動などのリスクがあり、運用資産が減少したり、投資元本を下回ったりする可能性があります。 また、想定した利回りで継続的に運用できるとは限りません。
計算では住宅ローン金利と運用利回りを一定と仮定しています。住宅ローンの金利変動、税金、運用コスト、住宅ローン控除、融資費用、団信追加費用、NISAの年間投資枠・非課税保有限度額などは反映していません。
そのため、表示額はNISA利用後の税引後資産額ではありません。また、住宅購入諸費用、生活防衛資金、近い将来必要な資金は別に確保している前提です。
本記事は特定の金融商品への投資を推奨するものではありません。 住宅ローンの借入れや投資については、家計状況やリスク許容度を踏まえ、ご自身の判断と責任で検討してください。
シミュレーターの結果をどう判断する?
運用利回りを高く設定すると、最初にまとまった金額を運用するBが有利になる場合があります。
一方、運用利回りを低く設定すると、住宅ローンの借入額を減らすAが有利になる場合があります。
これは、頭金を増やすことで減らせる住宅ローン利息と、資金を運用することで得られる可能性のある収益を比較しているためです。
ただし、シミュレーターは将来の株価や投資収益を予測するものではありません。
「年3%で計算したらBが有利だった」という結果は、Bを選べば必ず得をするという意味ではありません。
実際の投資では、価格が大きく下落する時期もあり得ます。住宅ローンには契約条件に応じた返済義務があるため、運用が想定どおりに進まなくても返済できる資金計画が必要です。
NISAで運用する場合に注意したいこと
NISAは利益が非課税になる制度で、元本保証ではない
NISAは、対象となる投資信託や株式などの売却益・配当等が一定の条件で非課税になる制度です。
しかし、NISA口座で購入した投資商品にも価格変動があり、損失が発生する可能性があります。
例えば、800万円を投資して20%下落すれば、評価額は640万円です。住宅ローンの返済が続く中で、運用資産が大きく減る可能性も考えておく必要があります。
800万円を一度にNISAへ入れられるわけではない
2026年時点の成人向けNISA制度では、年間投資枠はつみたて投資枠120万円、成長投資枠240万円の合計360万円です。非課税保有限度額は取得価額ベースで1,800万円です。
そのため、800万円を初日にすべてNISA口座へ投資することはできません。
今回のシミュレーターの「一括運用」は、NISAの年間投資枠を再現したものではなく、資金配分による経済的な違いを理解するためのモデルです。
実際にNISAを利用する場合は、年間投資枠の範囲で購入する、投資時期を分ける、必要に応じて課税口座を利用するなど、別途計画が必要です。
また、課税口座を利用する場合には、利益に対する課税も考慮する必要があります。
制度の詳細は金融庁のNISA公式解説で確認できます。
証券口座を選ぶ際は商品とコストを比較する
住宅購入後の資金に余裕があり、長期間使う予定のない現金を運用する場合は、NISAの利用を検討する方法もあります。
証券会社を選ぶ際は、取扱商品、投資信託の信託報酬などのコスト、積立設定の使いやすさ、サービス内容などを比較しましょう。
口座を開設すること自体よりも、無理のない金額で、自分の目的とリスク許容度に合う商品を選ぶことが重要です。
頭金と運用額を決める前に、必ず現金を確保する
シミュレーターでは、頭金と運用額を自由に設定できます。ただし、入力した資金をすべて住宅購入や投資に使ってよいわけではありません。
まず、次の支出に必要な現金を確保する必要があります。
住宅購入諸費用
住宅購入時には、登記費用、融資手数料、火災保険料、仲介手数料(該当する場合)などがかかります。
諸費用の金額や住宅ローンに含められる範囲は物件・金融機関によって異なるため、具体的な見積もりを確認しましょう。
生活防衛資金
失業、転職、病気、育児休業などによって、一時的に収入が減る可能性があります。
生活防衛資金は、毎月の生活費、収入の安定性、家族構成などを踏まえて確保しましょう。
数か月分の生活費を目安にする考え方はありますが、必要な金額は家庭によって異なります。
近い将来に必要な資金
教育費、車の買い替え、住宅設備の交換、修繕費など、数年以内に必要となる可能性が高い資金は、投資に回す前に確保することが重要です。
頭金と投資の比較に使うのは、住宅購入後の生活を維持するための資金を確保したうえで、配分を検討できるお金です。
住宅ローン控除があるなら、頭金は少ない方がよい?
住宅ローン控除を利用できる場合、借入額を多く残した方が控除額も大きくなるのではないかと考える人もいるでしょう。
ただし、住宅ローン控除には適用要件があり、借入限度額や控除期間は入居年、住宅の性能、世帯の条件などによって異なります。
また、実際の控除額は所得税額などの影響も受けます。借入額を増やした分だけ控除額が増えるとは限りません。
借入額を増やせば利息や融資費用が増える場合もあるため、住宅ローン控除だけで頭金の金額を決めるのは適切ではありません。
制度の詳細は国税庁の住宅ローン控除に関する案内で確認してください。
団信があるから住宅ローンを多く借りた方が得?
住宅ローンには、団体信用生命保険(団信)が付帯する商品が多くあります。
団信は、契約で定められた死亡・高度障害などの保障事由に該当した場合に、住宅ローン残高の返済に充てられる仕組みです。
そのため、住宅ローン残高を多く残すことに保障面のメリットを感じる場合もあります。
しかし、保障を得るためだけに借入額を増やすと、通常時の毎月返済額や利息負担も大きくなります。
団信の保障範囲、金利上乗せの有無、既存の生命保険との重複などを確認し、必要以上の借入れにならないよう判断しましょう。
頭金を抑えて、後から繰上返済する方法もある
住宅購入時には現金を多めに残し、購入後に家計が安定してから繰上返済する方法もあります。
例えば、購入時点では教育費や修繕費に備え、数年後に十分な貯蓄ができた段階で住宅ローンの一部を返済する考え方です。
繰上返済には、返済期間を短縮する方法と、毎月の返済額を減らす方法があります。
ただし、後から繰上返済する場合には、その時点まで住宅ローン利息が発生します。また、住宅ローン控除への影響や金融機関の手数料・条件にも注意が必要です。
現金を残す柔軟性と、早めに借入額を減らす効果を比較して判断しましょう。
頭金を決めたら住宅ローンの金利・諸費用も比較する
頭金をいくらにするかが決まったら、住宅ローンの借入先も比較しましょう。
同じ借入額でも、金融機関によって金利、融資手数料、保証料、団信の保障内容などが異なります。
頭金の割合によって金利条件が変わる住宅ローンもあるため、頭金200万円の場合と1,000万円の場合で条件がどう変わるかを確認すると、より実態に近い比較ができます。
住宅ローンを比較する際は、金利の低さだけでなく、総費用や保障内容、将来の金利上昇リスクも含めて検討しましょう。
関連記事:住宅ローンの事前審査はどこで受ける?金融機関の選び方
PR
住宅ローンの条件を比較したい方へ
頭金と借入額の目安が決まったら、金融機関ごとの金利や諸費用、団信などを比較することが大切です。
モゲチェックは、住宅ローンの候補を比較・検討するためのサービスの一つです。利用条件や審査結果は個別の状況によって異なります。
頭金とNISAに関するよくある質問
頭金なしで住宅ローンを組むのは危険ですか?
頭金0円だから必ず危険というわけではありません。ただし、借入額が大きくなるため、毎月の返済負担や金利上昇時の影響が大きくなりやすい点に注意が必要です。
購入後に現金を十分残せるか、収入が減っても返済できるかを確認しましょう。
住宅ローン金利よりNISAの利回りが高ければ、投資した方が得ですか?
必ずしもそうとは限りません。住宅ローンの利息は契約条件に基づいて発生しますが、投資の収益率は確定していないためです。
税金、運用コスト、住宅ローン控除、金利変動、投資時期なども結果に影響します。
頭金1,000万円と200万円ではどちらがおすすめですか?
毎月の返済額を抑えたい人には頭金を多く入れる方法が合う場合があります。一方、十分な現金を確保でき、長期運用のリスクを受け入れられる人は、頭金を抑える選択肢もあります。
どちらが適切かは、収入の安定性、家族構成、必要な現金、リスク許容度によって異なります。
シミュレーターで運用重視が有利なら、その方法を選ぶべきですか?
シミュレーターの結果だけで決めるべきではありません。入力した運用利回りは仮定であり、将来の運用成果を保証するものではありません。
利回りを0%やマイナスに変更した場合も確認し、運用が不調でも住宅ローンを返済できるか考えましょう。
借りられる金額まで住宅ローンを組んでも大丈夫ですか?
金融機関が融資可能と判断する金額と、家計が無理なく返済できる金額は異なります。
住宅購入後も教育費や修繕費、老後資金を確保できるか確認しましょう。
関連記事:住宅ローンはいくら借りられる?借りられる額と返せる額の違い
まとめ|頭金とNISAは、将来資産だけでなく家計の安全性で判断する
住宅ローンの頭金を増やせば、毎月の返済額や総利息を減らせます。
一方、頭金を抑えて現金を残せば、生活の備えや長期運用に活用する選択肢が生まれます。
どちらが有利になるかは、住宅ローン金利、運用利回り、返済期間、毎月の返済差額の使い方などによって変わります。
頭金と運用を比較する際は、次の順番で考えましょう。
- 住宅購入諸費用を確保する
- 生活防衛資金と近い将来の支出を確保する
- 無理なく返済できる住宅ローン額を確認する
- 残った資金を頭金と運用にどう配分するか検討する
- 利回りが低い場合や金利が上がる場合も想定する
大切なのは、シミュレーション上の資産額を最大にすることではなく、住宅購入後も無理なく生活しながら資産形成を続けられる計画にすることです。
まずはシミュレーターで頭金と運用額を変更し、自分の家計に合った資金配分を考えてみてください。