“`html
※本記事にはPR・アフィリエイトリンクが含まれます。
住宅を探し始めると、
「自分はいくらまで住宅ローンを借りられるのだろう?」
という疑問が出てきます。
年収500万円なら3,000万円?4,000万円?
銀行が4,000万円まで貸してくれるなら、4,000万円の住宅ローンを組んでも大丈夫なのでしょうか。
ここで最初に知っておきたいのが、
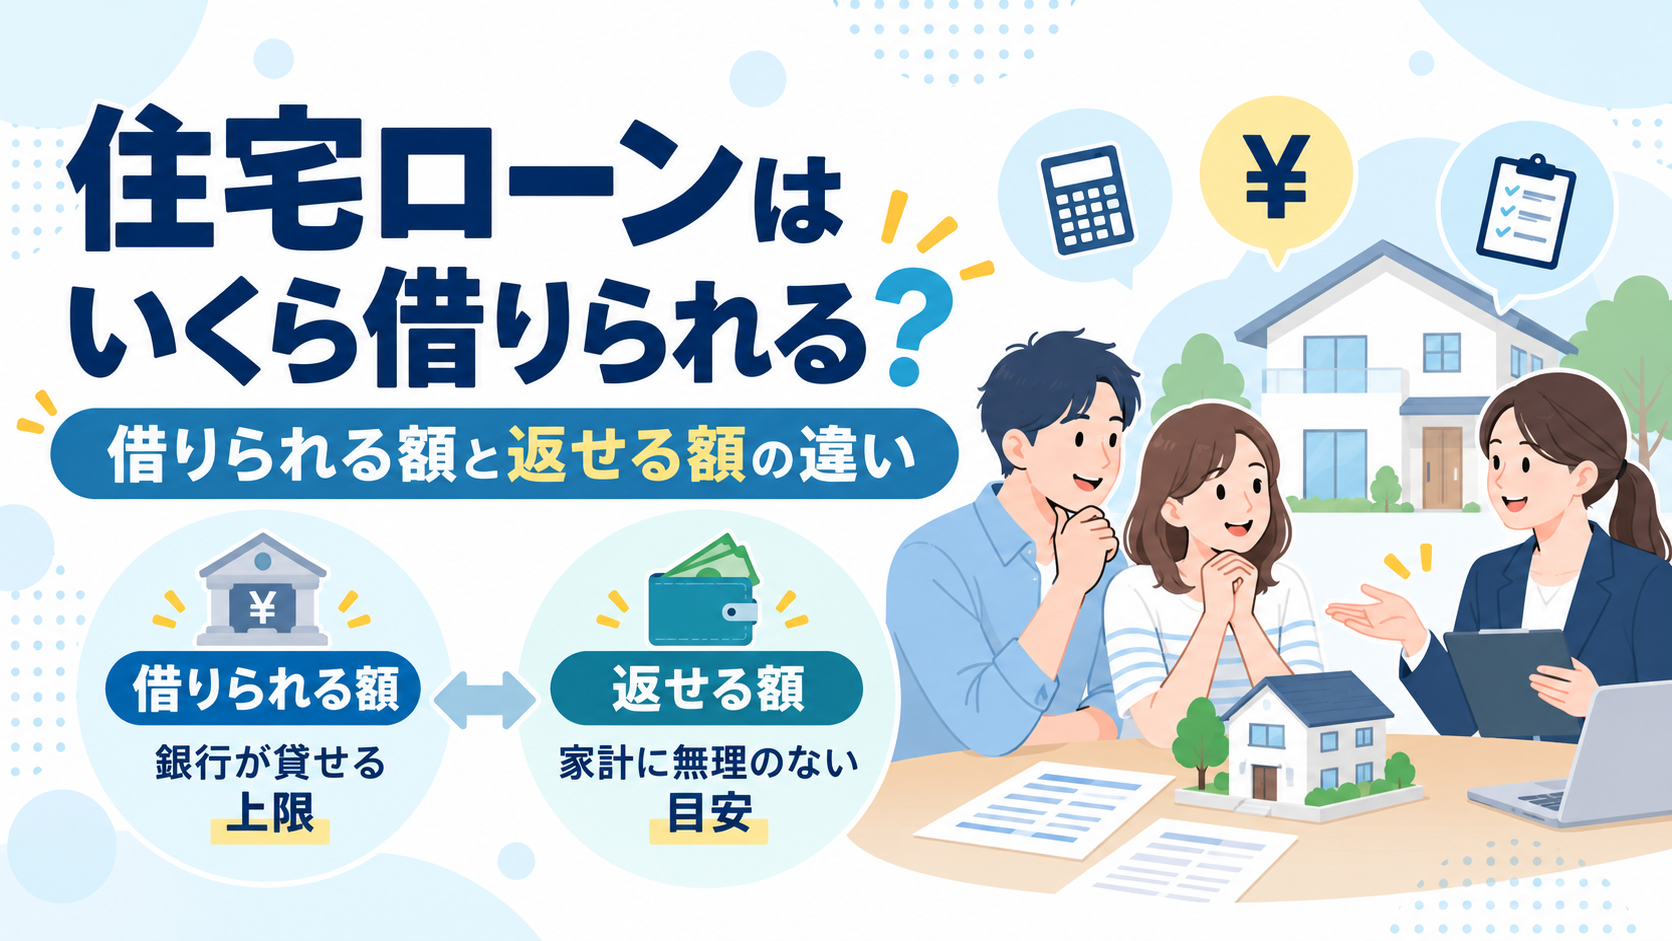
「借りられる額」と「無理なく返せる額」は同じではない
ということです。
銀行が「この金額まで融資できます」と判断しても、それは各家庭の教育費や車の買い替え、老後資金、趣味、旅行などまで考えた金額とは限りません。
住宅ローンを考えるときは、まず「いくら借りられるのか」を確認し、そのあとに「わが家はいくらなら無理なく返せるのか」を考える必要があります。
この記事では、住宅ローンの借入可能額の目安と、借りられる額・返せる額の違いを分かりやすく解説します。
住宅ローンの「借りられる額」と「返せる額」は違う
まず、この2つを分けて考えましょう。
| 項目 | 考え方 |
|---|---|
| 借りられる額 | 金融機関が審査基準をもとに融資できると判断する金額 |
| 返せる額 | 住宅購入後も生活や貯蓄を維持しながら無理なく返済できる金額 |
金融機関は、年収だけで住宅ローンの借入額を決めているわけではありません。
一般的には、
- 年収
- 年齢
- 勤続年数
- 勤務先や雇用形態
- 自動車ローンなど他の借入
- 返済期間
- 購入する物件
- 信用情報
など、さまざまな条件をもとに審査します。
一方、「返せる額」を考えるときに重要なのは銀行の基準ではなく、自分たちの家計です。
同じ年収500万円でも、
- 独身で支出が少ない人
- 子どもが2人いて今後教育費が増える家庭
- 自動車を2台所有している家庭
- 共働きでも数年後に片方が退職する予定の家庭
では、無理なく返せる住宅ローンの金額は大きく違います。
銀行が貸してくれる金額を、そのまま住宅予算にしないことが大切です。
住宅ローンはいくら借りられる?年収から見る目安
住宅ローンの借入可能額は、金融機関や申込者の条件によって異なるため、年収だけで正確に決めることはできません。
ただし、大まかな予算を考える段階では、年収の何倍程度かを一つの目安として見る方法があります。
一般的な目安として、35年程度の住宅ローンでは年収の5〜7倍程度という考え方があります。
| 年収 | 年収5倍 | 年収7倍 |
|---|---|---|
| 300万円 | 1,500万円 | 2,100万円 |
| 400万円 | 2,000万円 | 2,800万円 |
| 500万円 | 2,500万円 | 3,500万円 |
| 600万円 | 3,000万円 | 4,200万円 |
| 700万円 | 3,500万円 | 4,900万円 |
| 800万円 | 4,000万円 | 5,600万円 |
| 1,000万円 | 5,000万円 | 7,000万円 |
ただし、この表はあくまで大まかな目安です。
「年収500万円だから必ず3,500万円借りられる」という意味ではありません。
同じ年収でも、年齢や返済期間、他の借入などによって借入可能額は変わります。
逆に、条件によっては年収の7倍を超える融資が可能になる場合もあります。
そのため、年収倍率は住宅価格を決めるための絶対的な基準ではなく、最初に予算感をつかむための参考として考えましょう。
借入可能額を左右する「返済負担率」とは?
住宅ローンの借入可能額を考えるうえで重要なのが、返済負担率です。
返済負担率とは、年収に対して年間のローン返済額がどの程度を占めているかを示す割合です。
計算方法は、
年間返済額 ÷ 年収 × 100
です。
たとえば年収500万円で、年間のローン返済額が150万円なら、返済負担率は30%になります。
ここで重要なのは、住宅ローンだけではなく、他の借入も含めて判断される場合があることです。
たとえば、
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードの分割払い
- リボ払い
などです。
そのため、住宅ローン自体の返済額に余裕があるように見えても、他の借入が多ければ借入可能額が減る可能性があります。
これから住宅を購入する予定なら、新しい車のローンなどを組むタイミングには注意しましょう。
住宅ローン審査と他の借入の関係については、こちらの記事でも詳しく解説しています。
住宅ローン事前審査で落ちる原因は?審査前に確認したいポイント
「借りられる上限」まで借りると何が問題?
金融機関から希望額の融資承認が出ると、
「銀行が貸してくれるなら返せる金額なのだろう」
と思ってしまうかもしれません。
しかし、住宅ローン審査は、家庭の将来の生活設計を保証するものではありません。
住宅購入後には、住宅ローン以外にもさまざまなお金がかかります。
- 固定資産税・都市計画税
- 火災保険・地震保険
- 住宅設備の修理・交換
- 外壁や屋根などの修繕
- マンションの管理費
- マンションの修繕積立金
- 駐車場代
さらに住宅とは別に、
- 子どもの教育費
- 車の購入・買い替え
- 老後資金
- 旅行や趣味
- 病気やけが
- 収入減少
なども考える必要があります。
住宅ローンだけ返せれば生活が成り立つわけではありません。
無理なく「返せる額」はどう考える?
返せる額は年収だけでは決まりません。
おすすめなのは、現在の家計から逆算する方法です。
① 現在の家賃を確認する
まず、現在毎月いくら家賃を払っているか確認します。
今の生活で問題なく支払えている家賃は、住宅費を考えるうえで一つの参考になります。
② 毎月いくら貯蓄できているか確認する
家賃を払いながら毎月5万円貯蓄できている家庭と、毎月ほとんど貯蓄できていない家庭では、住宅ローンへ回せる余力が違います。
ただし、現在貯蓄できている金額をすべて住宅ローンへ回すのはおすすめできません。
住宅購入後も、教育費や老後資金、急な支出に備えた貯蓄は必要だからです。
③ 住宅購入後に増える支出を差し引く
賃貸住宅から持ち家になると、住宅ローン以外の支出も発生します。
固定資産税、保険、修繕費などを見込んだうえで毎月の返済額を決めます。
マンションの場合は管理費や修繕積立金も考慮する必要があります。
④ 将来の支出と収入の変化を考える
住宅ローンは30年、35年など長期間返済することがあります。
今払えるかだけではなく、
- 子どもの進学
- 出産や育児による収入減少
- 転職
- 定年
- 車の買い替え
なども考えておきましょう。
「今払える額」ではなく、「将来も払い続けられる額」で住宅ローンを考えることが重要です。
共働きなら夫婦の年収を合算して考えていい?
一人の年収では希望額に届かない場合、収入合算やペアローンによって夫婦の収入を利用できる場合があります。
これにより、単独で申し込むより借入可能額が増えることがあります。
ただし、借りられる金額が増えるからといって、必ずその上限まで借りる必要はありません。
特に注意したいのが、将来の働き方です。
現在は夫婦ともフルタイムでも、
- 出産
- 育児
- 時短勤務
- 転職
- 退職
などによって世帯収入が変わる可能性があります。
共働きを前提に限界まで借りる場合は、どちらかの収入が減っても返済できるか確認しておきましょう。
頭金を入れれば住宅ローンは安全になる?
頭金を増やせば住宅ローンの借入額を減らすことができます。
そのため毎月返済額や総返済額を抑える効果が期待できます。
ただし、手元の現金をすべて頭金に入れてしまうのも注意が必要です。
住宅購入時には、物件価格以外にも登記費用、ローン関連費用、保険、引っ越し、家具・家電などの支出が発生します。
さらに購入後の急な修理や生活費にも備える必要があります。
住宅ローンを減らすことだけでなく、購入後に十分な現金を残せるかも考えましょう。
自分はいくら借りられるのか確認する方法
年収倍率や返済負担率は、あくまで目安です。
実際の借入可能額は、年齢、勤務状況、他の借入、希望する返済期間、金融機関などによって変わります。
そのため、本格的に物件を探す前に、
- 住宅ローンシミュレーションを利用する
- 複数の金融機関の商品を確認する
- 住宅ローンの事前審査を利用する
といった方法で、自分の条件を確認しておくと住宅予算を決めやすくなります。
事前審査については、こちらの記事で詳しく解説しています。
どの銀行を比較すればいいか分からない場合
住宅ローンは金融機関によって、金利だけでなく、手数料、団信、借入条件なども異なります。
そのため、
「自分はいくらくらい借りられそうか分かったけれど、次にどこの銀行を見ればいいのか分からない」
という人もいると思います。
その場合は、複数の住宅ローンから候補を整理できる比較・診断サービスを利用する方法もあります。
PR|住宅ローンの候補を比較したい方へ
モゲチェックは、住宅ローンを比較・診断できるサービスです。
「どの銀行を候補にすればいいか分からない」「金利だけでなく条件も比較したい」という方は、住宅ローン選びの候補を整理する方法の一つとして確認してみてください。
※診断結果やシミュレーションは、金融機関による正式な融資承認を保証するものではありません。
銀行・ネット銀行・比較サービスの違いについては、こちらの記事でも詳しく解説しています。
住宅ローン事前審査はどこで受ける?銀行・ネット銀行・比較サービスの違い
「借りられる額」より「返せる額」を先に決める
住宅を探していると、どうしても物件価格から住宅ローンを考えてしまいます。
「この家が欲しいから4,500万円借りたい」
「銀行が5,000万円まで貸してくれるから5,000万円の家を探そう」
という考え方です。
しかし、住宅購入後も生活は続きます。
住宅ローンを返すために、
- 旅行に行けない
- 子どもの教育費を削らなければならない
- 車を買い替えられない
- 貯金ができない
- 毎月住宅ローンの支払いに追われる
という状態になってしまえば、理想の住宅を購入した意味が薄れてしまいます。
物件価格から住宅ローンを決めるのではなく、無理なく返せる住宅ローンから物件予算を決める。
この順番で考えると、住宅購入後の生活にも余裕を残しやすくなります。
まとめ|住宅ローンは「借りられる額」いっぱいまで借りる必要はない
住宅ローンをいくら借りられるかは、年収だけでは決まりません。
年齢、勤務状況、他の借入、返済期間、購入物件など、さまざまな条件によって変わります。
年収の5〜7倍程度という考え方は大まかな予算を把握する参考にはなりますが、実際の借入可能額を保証するものではありません。
そして、最も大切なのは、
「借りられる額」と「返せる額」を混同しないことです。
銀行が貸してくれる上限額よりも、
- 毎月の生活費
- 教育費
- 住宅の維持費
- 車
- 老後資金
- 将来の収入変化
まで考えたうえで、無理なく返せる住宅ローンを決めることが重要です。
まず自分たちの家計から「毎月いくらなら無理なく返せるか」を考え、そのうえで金融機関の借入可能額を確認しましょう。
住宅ローンは借りられる上限を目指すものではなく、住宅購入後も安心して生活を続けられる金額を選ぶことが大切です。