※この記事にはPR・アフィリエイト広告が含まれています。
住宅購入を考え始めると、かなり早い段階で出てくるのが住宅ローンの事前審査です。
そこで迷いやすいのが、
- 普段使っている銀行でいいのか
- 不動産会社から紹介された銀行でいいのか
- ネット銀行の方が条件は良いのか
- 何行くらい比較すればいいのか
といった問題です。
住宅ローンは、金融機関によって金利だけでなく、審査の考え方や借入可能額、手数料、団信、手続き方法なども異なります。
不動産会社から紹介された銀行が、購入者にとって最も条件の良い銀行とは限りません。
一方で、不動産会社が普段から取り扱っている金融機関には、手続きをスムーズに進めやすいというメリットもあります。
大切なのは、どちらか一方を否定することではありません。
紹介された銀行も候補にしながら、自分でも他の住宅ローンを比較することです。
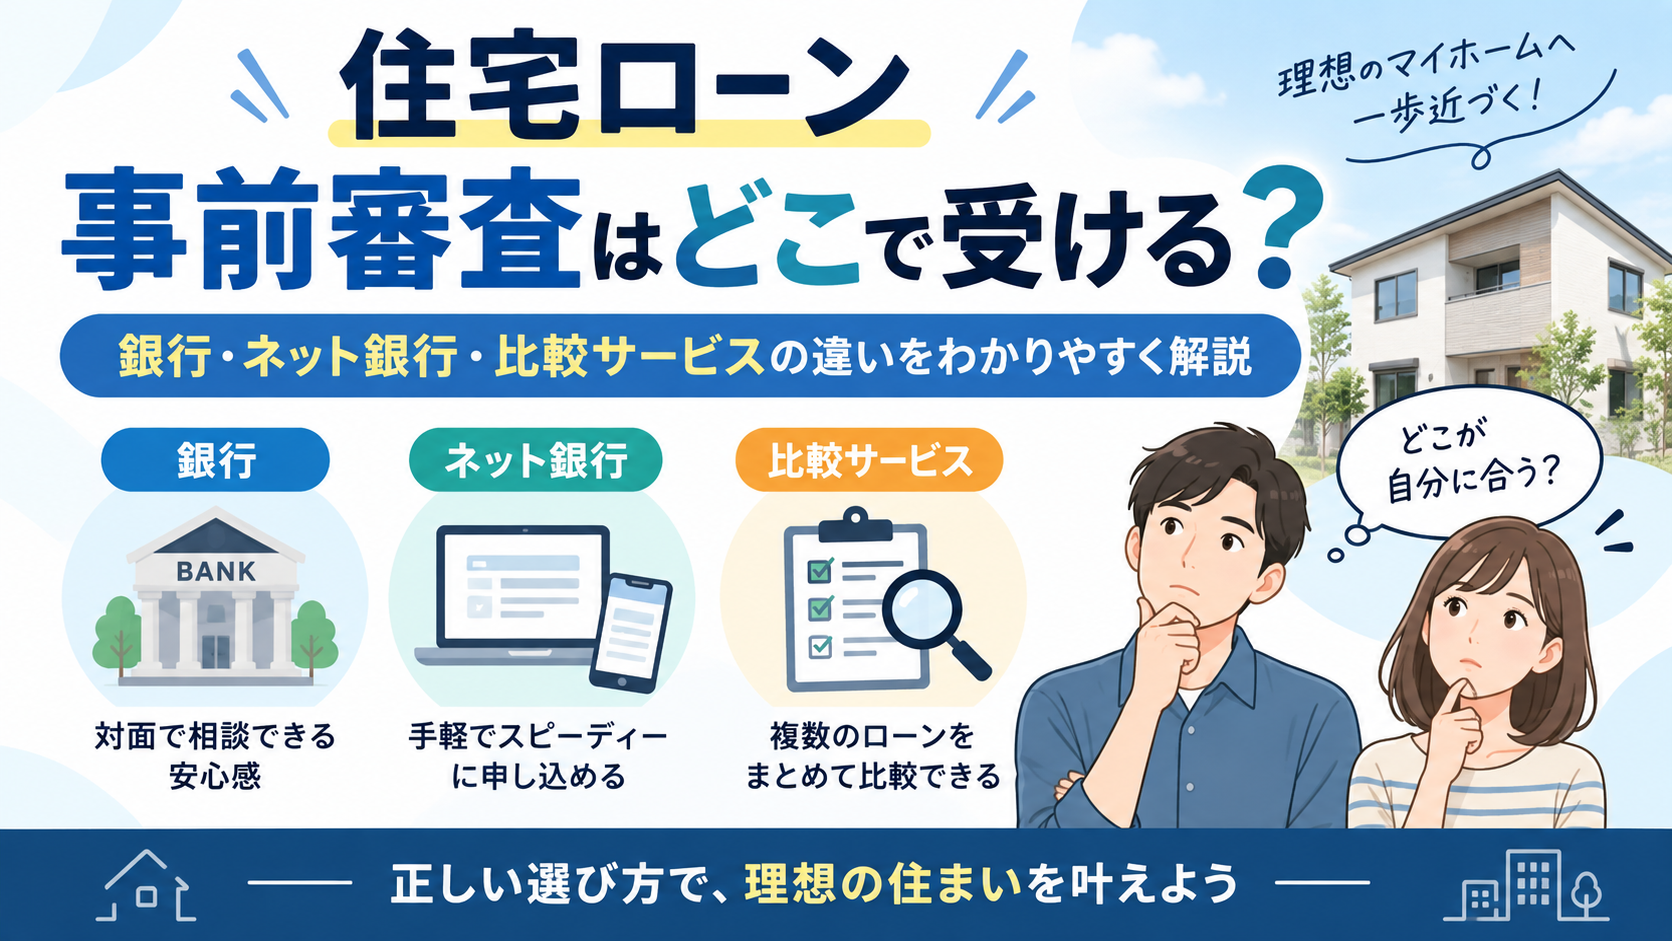
この記事では、銀行・ネット銀行・住宅ローン比較サービスの違いと、事前審査をどこで受ければいいのかを解説します。
さらに、銀行の選び方ガイドと比較チェックリストも用意しました。自分の状況に合わせて確認してみてください。
住宅ローンの事前審査はどこで受けられる?
住宅ローンの事前審査を受ける方法は、大きく分けると次の3つです。
- 店舗型の金融機関へ直接申し込む
- ネット銀行へ直接申し込む
- 住宅ローン比較・診断サービスで候補を探す
ここで区別しておきたいのは、住宅ローンの比較・診断と、金融機関による事前審査は別の手続きだということです。
比較サービスで自分に合いそうな金融機関を見つけ、その後、実際の事前審査へ進むという流れもあります。
どの方法が一番良いかは、その人によって違います。
住宅ローンでは、年収、勤務先、勤続年数、年齢、他の借入、自己資金、購入する物件などをもとに審査されます。
そして重要なのが、金融機関によって審査基準や判断が同じではないという点です。
ある銀行では希望する借入額に届かなかった人が、別の銀行では異なる結果になることもあります。
事前審査に通れば住宅ローンは確定?
事前審査に通ったからといって、住宅ローンの融資が最終的に確定したわけではありません。
一般的な住宅ローンでは、まず申告した年収や勤務先、借入希望額などをもとに事前審査が行われ、その後、本審査へ進みます。
本審査では、提出書類などをもとに返済能力を詳しく確認し、購入する物件の内容や担保価値なども審査されます。
事前審査は「現在の条件で住宅ローンを借りられる可能性があるか」を早い段階で確認するためのものです。
また、金融機関によっては事前審査の手続きや呼び方が異なる場合があります。
住宅購入の契約まで進む場合は、本審査の期限や融資特約の条件も確認しておきましょう。
事前審査そのものの必要性については、こちらの記事でも解説しています。
銀行・ネット銀行・比較サービスはどう違う?
まずは、それぞれの特徴を比較してみましょう。
| 方法 | 主なメリット | 注意点 | 向いている人 |
|---|---|---|---|
| 店舗型の金融機関 | 担当者と相談しながら進めやすい | 他行との比較は自分でも行う必要がある | 対面で相談したい人 |
| ネット銀行 | WEBで申込みや手続きを進めやすい | 商品によっては自分で進める手続きが多い | オンラインで手続きを進めたい人 |
| 比較・診断サービス | 複数の住宅ローンから候補を探しやすい | 診断結果は融資承認を保証しない | 比較する銀行が決まっていない人 |
店舗型の金融機関
店舗型の金融機関は、担当者に相談しながら住宅ローンを進めたい人に向いています。
必要書類や手続きについて直接確認できるため、住宅ローンに慣れていない人でも進めやすいのがメリットです。
また、不動産会社が普段から取り扱っている金融機関であれば、営業担当者も手続きの流れを把握していることがあります。
一方で、紹介された金融機関だけでは、他行との条件の差は分かりません。
紹介された銀行を利用する場合でも、他の住宅ローンと条件を比較することが大切です。
ネット銀行
ネット銀行は、WEBを中心に住宅ローンの申込みや手続きを進められる商品が多いのが特徴です。
店舗へ行く時間を取りにくい人でも利用しやすく、自宅で手続きを進めやすいメリットがあります。
ただし、商品によっては必要書類の準備や申込み手続きを購入者自身で進める部分が多くなります。
一方で、ネット銀行でも電話やチャット、対面相談などのサポートを用意しているところがあります。
「ネット銀行=すべて自分一人でやる」と決めつけず、サポート体制まで確認して選びましょう。
住宅ローン比較・診断サービス
住宅ローンを自分で比較しようとすると、かなり多くの項目を確認する必要があります。
- 変動金利・固定金利
- 実際に適用される金利
- 事務手数料
- 保証料
- 団信の内容
- 繰上返済の条件
- 借入可能額
- 融資実行までの期間
などです。
候補となる銀行を1行ずつ探すのが大変な場合は、住宅ローン比較・診断サービスを利用して候補を絞る方法もあります。
「どこの銀行を比較すればいいか分からない」という人は、まず候補を探すために利用するのも一つの方法です。
自分にはどの申込方法が向いている?
住宅ローンの選び方は、希望する手続き方法や現在の状況によって変わります。
以下のガイドから自分に近い状況を選んで、確認すべきポイントを見てみましょう。
住宅ローンの選び方ガイド
該当する項目をクリックすると、候補にしたい方法と注意点が表示されます。
初めての住宅購入で、手続きが不安
候補:店舗型の金融機関+比較サービス
まず店舗型の金融機関で必要書類や審査の流れを相談すると、手続きを理解しやすくなります。
ただし、そこで決定する必要はありません。比較サービスなどで他の候補も調べ、手続きの安心感とローン条件を比べましょう。
仕事が忙しく、できるだけWEBで手続きを進めたい
候補:ネット銀行+比較サービス
WEB申込に対応した金融機関を比較するとよいでしょう。
ただし、必要書類や本審査の期間、融資実行までの手順を確認してください。
物件の契約・引渡し予定日に間に合うかは重要です。
不動産会社から銀行を紹介されている
候補:紹介銀行+別の金融機関
紹介された銀行の手続きのしやすさはメリットです。
一方、金利・手数料・団信が他行より有利とは限りません。
紹介銀行を候補に残したまま、ネット銀行なども含めて比較すると判断しやすくなります。
どこの銀行を比較すればいいか分からない
候補:住宅ローン比較・診断サービス
まず候補となる金融機関を絞る方法が向いています。
その後、提案された商品の正式な金利・手数料・団信・申込条件を確認しましょう。
比較サービスの提案は、正式な融資承認ではありません。
事前審査で希望額に届かなかった・否決された
候補:申込条件が異なる金融機関。ただし原因の整理を優先
別の銀行では結果が変わる可能性があります。
ただし、他の借入、信用情報、勤務状況、物件の条件などを確認せずに次々と申し込むことはおすすめしません。
まず現在の条件を整理し、必要に応じて金融機関へ相談しましょう。
詳しくは住宅ローン事前審査で落ちる原因と対処法も参考にしてください。
自分の状況に合った方法が分かってきたら、次は具体的な住宅ローンの候補を調べてみましょう。
PR|住宅ローン比較・診断サービス
どの銀行を比較すればよいか迷ったら、候補を整理してみましょう
住宅ローンは金融機関によって金利・手数料・団信などの条件が異なります。
モゲチェックは、年収や借入希望額などの情報をもとに、複数の住宅ローンから候補を比較・診断できるサービスです。
ネット銀行・メガバンク・地方銀行などを比較する際の参考として利用できます。
自分で一行ずつ探す前に、候補を整理したい方は確認してみてください。
※上記はアフィリエイト広告です。比較・診断サービスの利用と金融機関の正式な事前審査は異なります。診断結果は融資承認を保証するものではなく、条件によっては希望する住宅ローンが提案されない場合もあります。
不動産会社から紹介された銀行は使ってもいい?
不動産会社から銀行を紹介されたからといって、その銀行を避ける必要はありません。
むしろ、担当者が普段から利用している金融機関にはメリットもあります。
- 金融機関の担当者と連絡を取りやすい
- 必要書類や手続きの流れを把握している
- 事前審査から決済までの進め方に慣れている
- 審査結果が出るまでのおおよその流れを把握している
といった点です。
住宅購入では、物件の申込みから契約、住宅ローン、本審査、決済までを限られた期間で進めることがあります。
そのため、金融機関とのやり取りがスムーズであることには十分なメリットがあります。
ただし、
「不動産会社から紹介された銀行=自分にとって一番条件が良い銀行」とは限りません。
紹介された銀行は、あくまで候補の一つとして考えましょう。
営業が特定の銀行を勧める理由
不動産営業が特定の金融機関を紹介する理由は、金利だけではありません。
実際には、
- 営業担当者がその銀行を使い慣れている
- 金融機関の担当者と連絡が取りやすい
- 過去に何度も取り扱った経験がある
- 住宅購入のスケジュールに合わせて手続きを進めやすい
といった理由もあります。
これは営業側だけのメリットではありません。
購入者にとっても、慣れている金融機関を利用することで手続きがスムーズになることがあります。
ただ、住宅ローンを長期間返済するのは購入者自身です。
手続きのしやすさと住宅ローンそのものの条件は、分けて考えることが重要です。
ネット銀行を積極的に勧めない営業もいる
不動産営業の中には、ネット銀行を積極的に勧めない人もいます。
その理由が、必ずしも「ネット銀行の商品が悪いから」とは限りません。
普段取り扱っている金融機関であれば、営業側も手続きの流れや必要書類を把握しています。
一方、購入者がネット銀行へ直接申し込む場合は、営業が住宅ローン手続きを主導しにくくなることがあります。
そのため、営業自身が慣れていないネット銀行を積極的に紹介しないケースも考えられます。
営業からネット銀行を勧められなかったからといって、それだけで候補から外す必要はありません。
事前審査は1行だけでいい?複数申し込んでも大丈夫?
事前審査を1行だけ受け、そのまま同じ銀行で住宅ローンを組む人もいます。
特に、給与振込などで普段から利用している銀行は最初の候補になりやすいでしょう。
ある程度納得できる条件が出れば、
「普段使っている銀行だし、ここでいい」
と考えるのも自然です。
ただし、給与振込口座だから必ず最も良い条件になるわけではありません。
住宅ローンの商品内容や優遇条件は金融機関ごとに異なります。
そのため、1行で納得できる条件が出たとしても、できれば一度は他の住宅ローンと比較しておくことをおすすめします。
比較した結果、最初の銀行が一番良ければ、より納得して選ぶことができます。
複数の銀行に申し込むと審査に不利になる?
住宅ローンの事前審査は、複数の金融機関に申し込むこと自体が一律に禁止されているわけではありません。
ただし、信用情報機関には申込情報が一定期間登録されるため、金融機関側が他の申込みを把握できる場合があります。
必要以上に多くの金融機関へ短期間で申し込むよりも、比較したい商品を絞ってから申込む方が管理しやすいでしょう。
また、同時申込みの取り扱いや手続きは金融機関によって異なるため、申込時の案内も確認してください。
1行で落ちても、すべての銀行で落ちるとは限らない
住宅ローンは、金融機関によって審査結果が異なることがあります。
複数の金融機関で住宅ローンが否決されたあと、それまで候補にしていなかった別の銀行では審査に通る場合もあります。
もちろん、金融機関を変えれば必ず通るという意味ではありません。
ただし、
1行の結果だけで「自分は住宅ローンを組めない」と決めつける必要はありません。
希望借入額、他の借入、勤務状況、信用情報、物件の条件などを確認しながら、次の対応を考えましょう。
住宅ローン事前審査で落ちる原因は?審査前に確認したいポイント
事前審査はこの順番で考えると分かりやすい
どこで事前審査を受ければいいか迷ったら、次の順番で考えると整理しやすくなります。
① 普段利用している銀行を確認する
まずは、給与振込などで普段から利用している銀行の住宅ローンを確認してみましょう。
普段使っているため相談しやすく、住宅ローンを組んだ後の口座管理もしやすいというメリットがあります。
取引状況による条件が用意されている場合もあるため、候補の一つとして確認する価値があります。
② 不動産会社から紹介された銀行も候補にする
不動産会社が普段から取り扱っている金融機関も候補にできます。
担当営業が手続きに慣れていれば、事前審査から住宅購入までスムーズに進めやすいからです。
ただし、ここで住宅ローンを決定する必要はありません。
紹介された銀行の条件を確認したうえで、他行と比較するという考え方でも問題ありません。
なお、物件購入の申込期限や融資特約の条件がある場合は、他行比較の予定を不動産会社と調整しておきましょう。
③ 早い段階で他の金融機関も調べる
最初の金融機関で希望する借入額に届かなかった場合は、別の金融機関も検討してみましょう。
ただし、希望額に届かなかったときだけでなく、条件を比較するためにも他の金融機関を調べる価値があります。
希望額に届かない原因が他の借入などにある場合は、その原因を整理することも重要です。
④ ネット銀行を含めて条件を比較する
最終的に住宅ローンを決める前に、ネット銀行などを含めて条件を比較してみましょう。
比較したいのは金利だけではありません。
- 実際に適用される金利
- 事務手数料・保証料
- 団信の保障内容
- 繰上返済の条件
- 手続き方法
- サポート体制
- 融資実行までの期間
などを総合的に確認します。
住宅ローン比較チェックリスト
複数の住宅ローンを比較するときは、金利だけで決めず、条件を同じ基準で確認することが大切です。
次のチェックリストを使えば、確認漏れを減らせます。
住宅ローン比較チェックリスト
比較する金融機関それぞれについて、確認できた項目にチェックを入れてください。
使い方:比較する銀行ごとに、この10項目を確認してください。チェック結果を自動保存する仕組みではないため、必要ならメモを取りながら利用しましょう。チェックがすべて付いても、その銀行が必ず最適という意味ではありません。
住宅ローンは金利だけで選ばない
住宅ローンを比較すると、多くの人が最初に金利を確認します。
もちろん金利は重要です。
しかし、表示されている金利だけを見て決めるのはおすすめしません。
例えば、金利が低くても事務手数料が高い商品もあります。
一方、金利が少し高くても、団信の保障内容や相談体制が自分に合っている商品もあります。
また、変動金利と固定金利は将来の金利変動リスクが異なるため、現在の金利だけで単純比較することはできません。
「一番金利が低く見える住宅ローン」と「自分にとって一番良い住宅ローン」は、必ずしも同じではありません。
大切なのは、金利・手数料・団信・借入条件・手続きのしやすさを合わせて比較することです。
事前審査で銀行を選ぶ際によくある疑問
よくある質問
住宅ローンの事前審査は何行くらい受ければいい?
一律に何行が正解という基準はありません。
まずは希望条件に合う金融機関を比較し、必要な範囲で事前審査を検討しましょう。
むやみに申込先を増やすより、各商品の申込条件や手続きを確認することが重要です。
ネット銀行の事前審査でも不動産購入に使える?
ネット銀行でも住宅ローンの事前審査を受けられる場合があります。
ただし、不動産売買契約のスケジュールや売主側が求める確認資料などによって、必要な対応が異なります。
事前審査の結果資料と手続き日数を不動産会社へ確認しましょう。
不動産会社の紹介銀行で審査を通したら、必ずそこで借りるの?
事前審査を通しただけで、必ずその金融機関と融資契約を結ぶとは限りません。
ただし、売買契約の融資特約や申込期限、正式なローン手続きとの関係は確認が必要です。
銀行変更を考えている場合は、不動産会社へ早めに相談しましょう。
比較サービスで診断すれば、事前審査は不要?
いいえ。比較・診断サービスの提案と、金融機関による正式な事前審査は別です。
候補を探す段階では比較サービスを活用し、その後に申込条件を確認して金融機関の審査へ進みます。
まとめ|紹介された銀行だけで決めず、一度は比較する
住宅ローンの事前審査をどこで受ければいいか迷ったら、最初から1行だけに決める必要はありません。
まずは、
- 普段利用している銀行を確認する
- 不動産会社から紹介された金融機関も候補にする
- ネット銀行を含めて他の金融機関も調べる
- 金利・手数料・団信・審査日数などを比較する
- 自分の状況や購入スケジュールに合う申込先を決める
という流れで考えると分かりやすいでしょう。
不動産会社から紹介された銀行を利用すること自体に問題はありません。
営業担当者が使い慣れている金融機関には、住宅購入の手続きをスムーズに進めやすいというメリットがあります。
ただし、その銀行が購入者にとって最も条件の良い住宅ローンかどうかは別の話です。
住宅ローンを長期間返済するのは、購入者自身です。
紹介された銀行を一つの候補として利用しながら、自分でも他の住宅ローンを比較する。
この考え方なら、手続きを進めやすいというメリットと、条件を比較できるメリットの両方を活かせます。
また、1つの金融機関で希望どおりの結果が出なかったとしても、それだけですべてを諦める必要はありません。
事前審査を「通るか落ちるかを確認するだけのもの」ではなく、自分に合った住宅ローンを探すための第一歩として活用しましょう。
PR|住宅ローン比較・診断サービス
紹介された銀行だけで決める前に、他の選択肢も確認してみませんか?
住宅ローンは、金融機関によって金利・事務手数料・団信・借入条件などが異なります。
モゲチェックでは、住宅ローンの候補を無料で比較・診断できます。
「紹介銀行とネット銀行を比較したい」「どの銀行が候補になるか整理したい」という方は、利用を検討してみてください。
※上記はアフィリエイト広告です。診断結果は住宅ローンの融資承認を保証するものではありません。提案される住宅ローンや適用条件は申込内容により異なります。実際の金利・手数料・審査条件は各金融機関でご確認ください。